


黒字倒産はなぜ起きるのか
経理20年の中小企業診断士に聞く、資金繰りの見方
最終更新:2026年11月18日
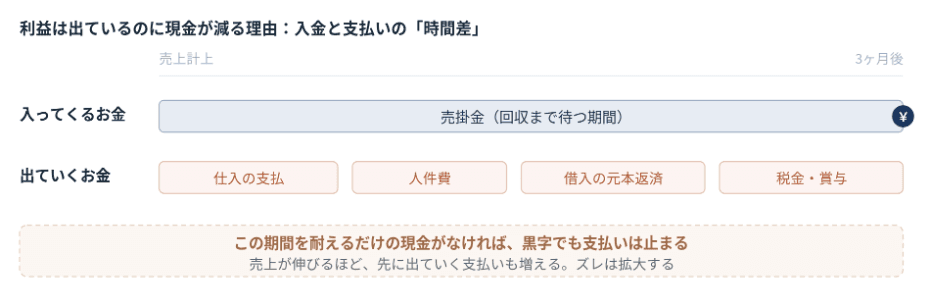
「利益は出ているのに現金がない」という正体は、売上を計上する時点とその代金が入る時点のタイムラグである。経理歴およそ20年の中小企業診断士・藤塚豊氏は、売上が伸びる局面ほどこのタイムラグが大きく影響し、運転資金が圧迫されると指摘する。手元流動性比率の目安は月商の1.5〜2ヶ月分。それを下回るときは、売掛金と棚卸資産およびそれを埋めるための短期借入の膨張に警戒したい。
経理20年。現場から本社経理、そして中小企業支援へ
藤塚豊氏のキャリアは、製造業の現場から始まっている。トラック乗務を経て本社の事務部門へ移り、営業部門の数値管理を担当したのち、思いがけず経理部門へ配属された。「自ら志望した道というよりは、半ば必然的に巡り合ったのが経理だった」。そこから20年、上場企業で連結キャッシュフロー計算書の作成を担当し、税理士法人、直近の事業会社では経理部長(上場準備)を歴任した。
現在は独立し、埼玉県を中心に中小企業を支援している。いま最も多い相談は人材の不足と定着。その次に多いのが、お金の問題だという。売上や利益の数字は見ているのに、資金繰りとなると途端に解像度が落ちる。その構造から話は始まった。
損益計算書上は利益が出ているにもかかわらず、支払期日に必要な現金を用意できず、事業が継続できなくなること。売上を計上する時点とその代金が入金される時点のタイムラグが主な原因で、利益の有無とは別に発生する。 ※なお、黒字倒産の理由はこのタイムラグだけではなく、売掛金の回収遅延など複数の原因がかさなることで発生することが多い。
売上は伸びている。それなのに現金が減っていく
藤塚 豊
結局は、利益を計算する基準と実際にお金が動くタイミングにタイムラグが生じているということです。損益計算書は、商品やサービスを提供した時点で「売上」を立て、それに対応する仕入や経費も、実際に現金を払ったかどうかに関わらず「その費用が発生した(または役務の提供を受けた)時点」で計算しますよね。ただ実際には、売上を計上しても取引条件によっては3ヶ月後にしか現金が入ってこないということが当然あるわけです。その一方で、人件費は毎月払いますし、仕入の支払期日も来ます。なぜか売上の回収のほうが長い企業が多く見受けられます。この期間が一致していれば、そんなに苦しくはなることはありません。
藤塚 豊
タイムラグがあるのを認識しないまま売上をどんどん上げてしまうと、お金の回収(入金)より先に、仕入や経費の支払いが先に来てしまいます。その結果、「利益は出ているのに、なぜか手元にお金がない」ということが当然起こるわけです。とくに急激に売上が伸びる局面ほど、このリスクが一気に顕在化します。
「タイムラグがあるのを認識しないまま売上を上げてしまうと、費用ばかりが出ていって、なぜかお金がない、ということが起こります」
資金繰りが悪化する5つの原因
藤塚氏が現場で見てきた資金繰り悪化の原因は5つ。いずれも「損益は悪くないのに現金が減る」パターンである。
原因 | 何が起きているか |
|---|---|
① 急激な売上の増加 | 回収までの期間が長いまま取引量だけが増え、先に出ていく仕入・人件費が膨らむ。伸びているのに現金が減る。 |
② 売掛金の回収遅延および貸倒 | 取引自体は回っていても、売掛先の資金繰りが悪く「もう少し待ってくれ」が繰り返される。回収サイトが実質的に延びていく。さらに、最悪の場合は売掛金が貸倒(回収不能)となり、売上だけが幻に終わる一方で、仕入や製造にかかった現金だけが確実に流出し、資金繰りを一気に圧迫する。 |
③ 在庫の膨張 | 売上を作るために在庫を厚く持つ。製造業なら原料を仕入れた時点で現金は出ている。寝ている在庫は、寝ているお金と同じ。 |
④ 大型の設備投資 | 減価償却費は耐用年数にわたって費用化されるが、機械などを買うための現金は最初に一括で出ていく。損益の見た目と現金の減り方が最も乖離する場面。 |
⑤ 借入金の元本返済を計画に入れていない | 損益計算書に出るのは利息だけ。「利息は1万円でも元本は100万円」ということが起こる。返済負担が見えないまま資金が細る。 |
藤塚 豊
元本部分は損益計算書では見えません。見えているのは利息部分だけです。利息は1万円でも、元本は100万円だったりするわけです。そこを考えていないと、借入の元本返済でお金が出ていることに気づかず、「あれっ、利益が出ているのにキャッシュがないぞ」ということが起こってしまいます。
手元流動性比率は「1.5〜2ヶ月」が目安
(現金・預金 + すぐに売却できる有価証券)÷ 月商。売上がゼロになったとして何ヶ月生き延びられるかを表す安全性指標。藤塚氏の目安は1.5〜2ヶ月分で、1ヶ月分を切る水準は危険とされる。
藤塚 豊
本来であれば1.5ヶ月から2ヶ月は確保したいところですが、そんな潤沢な資金で回っている会社もまた珍しい、というのが実際のところです。ただ、1ヶ月分を切るような状態で回っているのはかなり危険かなと思います。
藤塚 豊
社長が損益計算書などにあまり興味がないというのは非常に多いと思います。売上とか、目先の数字がメインになってしまう。資金繰りと言われても、「払えているから回っている」とおっしゃる。そこがやはり危険です。
キャッシュフロー計算書がなくても、異常には気づける
上場企業で連結キャッシュフロー計算書を作成していた藤塚氏は、「キャッシュフロー計算書があれば、どこでお金がおかしくなっているかは一目瞭然」と言う。ただし中小企業では、そもそも作成していないことが多い。作っていない会社を見るとき、何を見ているのか。
藤塚 豊
売掛金の過度な増加や、棚卸資産が不自然に増えてくるとか。そういう状況が危険な前兆になってきます。あとは、減価償却費と当期純利益を足し合わせたものが、おそらく実際に動かせるキャッシュとして残る金額になるはずです。
藤塚 豊
減価償却費は費用には計上されますが、実際にはお金が動かない非資金項目です。たとえば当期利益ゼロで減価償却費が1億円の会社があるとします。利益はゼロですが1億円分は非資金項目である減価償却費ですから、現金は社外にでていかず、結果として会社に1億円が貯まります。したがって、「減価償却費+当期純利益」がキャッシュとして残るはずの金額となります。ちなみに、この事象を内部金融と呼ぶことがあります。この金額を、借入金の返済額が超えるような会社は、資金繰りが少し厳しいということになります。
「減価償却費と当期純利益を足した金額を、借入金の返済額が超えるような会社は、資金繰りが少し厳しい」
ここまでのポイント|計算書がなくても見える、4つの危険サイン
- 売掛金が売上の伸び以上に増えている
回収が遅れているぶんだけ、現金が入らないまま数字だけが立っている - 棚卸資産が不自然に増えている
寝ている在庫は、寝ている現金と同じ - 「当期純利益+減価償却費」<「借入金の年間返済額」
返済原資が構造的に足りていない - 現預金が減り続ける一方で、短期借入金が増えている
増えている理由を説明できるかどうか
藤塚 豊
気にしていれば絶対に目につくと思います。ご自身で経理の仕訳まで行っている社長であれば当然気づくはずです。ただし、経理担当者に任せているとか、外部に委託していると気づきにくくなると思いますが、現預金くらいは通常見ればわかるはずです。売上が伸びているのに、なんとなく減っている。そういうときは違和感を覚えるはずです。そこはやはり掘り下げて、原因を突き止めないといけないと思います。
藤塚 豊
社員さんを抱えていると賞与とか、あとは税金の支払いなど、一時金として出ていくものがある。現預金のストックがないので借り入れる。ただ、それは一時のものだと思うわけです。「賞与の時期だから」「法人税を払うから」「そのうち解消するでしょう」と。そうやって見落としていくと、本当は減っている本質はそこじゃなかった、というところを見落としがちになる。そこが一番厳しくなっていくと思います。
改善は「どこで詰まっているか」の特定から
ステップ1:簡易キャッシュフローで、営業・投資・財務のどこかを特定する
藤塚 豊
やはりキャッシュフロー計算書を作ることでしょうか。キャッシュフロー計算書があれば、営業キャッシュがおかしいのか、財務なのか、投資なのかが見えてくる。そもそも営業キャッシュが赤だったらもうお話にならない状態なので、そこを見るために作ったほうがいいと思います。ただ、詳細に作り込むとすごく手間がかかる作業です。「マンパワーが足りない」「作り方がわからない」といった理由から、作れないという会社さんは多いと思います。
藤塚 豊
実は簡単に作る方法があります。私はExcelで作成しているので、貸借対照表と損益計算書の数字を取り各項目に入力していくと一瞬で計算される。そこで営業キャッシュがそもそもダメなのか、借入金の負担が大きすぎるのか、投資をやりすぎているのかが見えてくる。投資をやりすぎているということであれば、「もう少し時間をおいて、キャッシュを作ってからにしましょう」というお話ができるかなと思っています。
ステップ2:パレート分析で、見るべき製品を絞る
藤塚 豊
「うちは製品が1000点もあるんだよ」と言われると、全部を調べるのはさすがに負担が大きくなります。そこでパレート分析を使います。パレート分析とは、売上の分析をしたいと思えば、大きい順に並べて累積を取っていくと、だいたい上位20%で売上の80%を占めている、という考え方をいいます。まずは大きい順にA・B・Cのブロックに分けて、影響が大きいAブロックを見てみるところから始めます。
藤塚 豊
限界利益ですね。売上から、それにかかった変動費——製造業であれば原料費を引いたもので、これが黒であればとりあえずいい。その下に、これを作るために固有に使われる費用があるわけです。「この機械を使わなければいけない」といった固有の費用を引いたものが貢献利益で、貢献利益がプラスであればまあいいかな、という判断をします。
藤塚 豊
先ほども言いましたが、売掛金が膨らんでいくのを見落とさないように、債権の回転率・回転期間、債務の回転率・回転期間。そういうものを使いながら見るようにしています。
ステップ3:言葉ではなく、図で見せる
藤塚 豊
言葉で伝えるとわかった気になりうなずかれるだけになるので、図解し「ここで時間がずれていますよ」と説明をしています。時系列にして「このズレがありますよ」とお伝えすると「なるほど」となる。やはり図にすると分かりやすいのだと思います。
取引先の与信は「リスクとコストのバランス」で決める
藤塚 豊
与信管理は当然大事です。高額な取引を行うのであれば、調査会社を利用するという方法があります。うちが被害を被って連鎖倒産するような状況では取引してはいけないと思いますので、新しい取引で高額であればあるほど、与信調査は必ず行うようにします。ただ少額の取引だと、与信調査のお金のほうが出てしまう可能性があるので、そこはリスクとコストのバランスを見て選んでいく、という形です。
短期の資金手当ては「率の低いところから」
取材の中で、藤塚氏が支援先で立ち会った場面が語られた。月末に資金がショートする——その日、経営者は藤塚氏の目の前で金策に走っていたという。
藤塚 豊
支援している先で、「今月末、資金がショートする」ということで、本当に金策に走っているときに伺ってしまい「帰りましょうか」と伝えましたが、「いや、いてください」。目の前で電話をしていた先がファクタリング会社でした。債権を売ろうとしましたが、その会社は以前に利用したことがあり、その際売った債権の中に支払いを遅延した会社があったらしいのです。支援先のせいではありませんが、先方からしてみれば「ちゃんとやってくれていないじゃないか」ということで、この会社に債権は売れませんでした。
藤塚 豊
他社にも電話をしていました。ファクタリングは継続的に使っているところと、単発で行くところでは割引率が当然変わってきてしまう。20%とか取られると、おそらくその売掛金の売上に対する利益はすべて吹き飛んでしまっているはずです。それでもお金が必要だということで、仕方がなく頼らざるを得ない状況とのことでした。
藤塚 豊
とにかく手当てするときは、低率のものを選ばないとダメです、ということです。県の融資制度や取引銀行にもう一度頭を下げて、「短期の資金繰りの手当てなので」とお話しされたほうがいいのではないかと。結局その日は、メインの話ではなく資金繰りの話を40分くらいしました。
藤塚氏が挙げた「20%超」は、継続契約のない単発利用で提示されうる水準の一例です(同氏が支援先で見聞きした事例であり、業界の平均値ではありません)。売上に対する利益率が手数料率を下回っていれば、その取引の利益は手数料で消えます。契約前に、手数料率・入金までの日数・償還請求の有無を必ず書面で確認してください。
「常時使うのは、意味がなくなる」
取材では、Fintoが提供する請求書のカード払い・ファクタリングについても率直な評価を聞いた。
藤塚 豊
短期的な利用であれば効率がいいのではないかと思います。銀行に掛け合うよりは早いですし、決済が4日後という、どうにもならない状況もあるわけです。そういうときに手当てができるのは非常にいい。ただ、それを常時使っていると、全く意味がなくなると思います。常態化するのはよくない。あくまで短期の手当てとして使用する、ということです。
藤塚 豊
使っていただければその分の手数料が取れるので、御社としては確保しておきたいと思いますけれども、私からすると運用手段として常時使うのはどうでしょう、ということです。短期の資金繰りに絞ったほうがいいのではないかと思います。
この点については、Fintoとしても同じ考えです。請求書のカード払いやファクタリングは、支払いを後ろにずらす/入金を前に倒すための手段であり、資金繰りの構造そのものを改善するものではありません。継続的に必要な状態が続いている場合は、本記事で挙がった手元流動性・回収サイト・借入の返済負担といった構造の側を見直す必要があります。参考までに、Fintoの費用は以下のとおりです。
サービス | 初期費用・月額 | 都度かかる費用 |
|---|---|---|
Fintoカード後払い | 0円 | 手数料 2.5%(税抜)。手数料が1,400円を下回る場合は一律1,400円。月100万円以上のご利用は利用金額に応じた特別手数料。 |
Fintoファクタリング | 0円 | サービス手数料 2%〜9.5%。料率は売掛先の信用力・請求書の内容・支払期日までの期間により決まります(審査あり)。 |
「経理を、ただの集計部門にしないでほしい」
最後に、記事を読む経営者へのメッセージを聞いた。経理歴20年の藤塚氏が最も強く語ったのは、経理という機能そのものの位置づけについてだった。
藤塚 豊
経理を単なる集計部門だけだという認識でいらっしゃる経営者の方は本当に多いです。そうではないですよ、と。経理の元の数字を使って管理会計につなげられると、より良い会社の未来も作っていけるのです。ただの集計作業員にしないでほしいな、と思います。「会社のためになる数字をたくさん持っている部門なのに、その分析の仕方がわからない」活かせていないというもったいない状態になっているだけなのです。
藤塚 豊
かなりの確率で社長がおっしゃいますね。それでは会社を上手に回すうえでは足りません。ただ、税理士さんを悪く言うつもりは全くなく、そもそも行っている作業の目的が違います。数字をきっちりまとめて、税金を正しく納めることが税理士さんの仕事です。社長は「しっかりと税理士さんに見てもらっている」とおっしゃいますが、会社の未来を左右する管理会計は、基本的に行ってはくれません。別途契約で対応している税理士法人さんもありますけれども、そこは混同しないほうがいいと思います。
「経理を、ただの集計作業員にしないでほしい。会社のためになる数字を、いちばん持っている部門なのです」
数字を見ている経営者は、先手を打てる
藤塚 豊
とある会社の社長は、キャッシュフロー計算書も自分で作る方でした。世の中でいろいろな供給不足が起きたときに、「これとこれの材料が絶対に減る」「トナーやトレーが絶対に不足する」と読み、先に買っていました。私が財務諸表を見せていただいたときに、金額がポコッと大きく出ているところがあって「これはなぜ増えているのですか」と伺うと。「よくわかったね」と言われ、前述のような説明をいただきました。ほかにも、「機械を動かす部品が入らなくなると思ったから買っておいた」と。
藤塚 豊
黒字でしたよ。やっぱり数字を見ている人は強いな、と。「ここが増えているからこれは見直す必要がある」とか、そういうことをおっしゃっていたので。
・ 詰まっている場所を先に特定する。営業・投資・財務のどれかで、打つ手はまったく変わる ・ 見る対象を絞る。パレート分析でA・B・Cに分け、限界利益と貢献利益で優先順位をつける ・ 手当てが必要になったら、率の低い手段から順に当たる。短期の調達は時間を買う手段であって、構造を直す手段ではない ・ 税務申告と管理会計は別物。未来を設計する数字は、自社の経理が持っている
編集部まとめ
黒字倒産は、事業の失敗ではなく時間差で起きる。売上が伸びるほど運転資金は増え、入金より先に支払いが出ていく。その構造を数字で持っていない会社は、決算という年1回の答え合わせでしか自社の状態を知ることができない。キャッシュフロー計算書がなくても、売掛金・棚卸資産・「当期純利益+減価償却費」と返済額の関係・短期借入の増加を見れば、異常には気づける。そして手当てが必要になったときは、率の低いものから当たる。経理が持っている数字を管理会計につなげること。それが資金ショートを事前に防ぐ道筋である。経理20年の現場から出た結論だった。
※なお、黒字倒産の理由はこのタイムラグだけではなく、「資金繰りが悪化する5つの原因
」など、複数の原因が重なることで発生することが多いと語っていた
黒字倒産はなぜ起きるのですか。
売上を計上する時点と現金が入る時点にタイムラグがあるためです。入金より先に人件費や仕入の支払いが来るため、利益が出ていても現金が尽きた時点で支払いは止まります。
手元にどれくらいの現金があれば安全ですか。
藤塚氏の目安は、手元流動性比率(手元流動性÷月商)で1.5〜2ヶ月分です。1ヶ月分を下回る水準で回っている状態は危険だとしています。
キャッシュフロー計算書がない場合、何を見ればよいですか。
売掛金の異常な増加、棚卸資産の不自然な増加、借入金の返済額が「当期純利益+減価償却費」を上回っていないか、現預金の減少と短期借入の増加。この4点です。
資金繰りが厳しいとき、最初に何をすべきですか。
簡易でよいのでキャッシュフローを営業・投資・財務の3区分に分け、どこで詰まっているかを特定します。営業がマイナスなら、資金調達では解決しません。
ファクタリングや請求書のカード払いは使ってよいのですか。
藤塚氏は、短期の手当てとしては有効だが常時利用は勧めないとしています。緊急時ほど、率の低い手段から順に当たることが重要です。
税理士に依頼していれば資金繰りも見てもらえますか。
税理士業務は税務申告が目的であり、管理会計は基本的に業務範囲外だと藤塚氏は指摘します。別途契約で対応する事務所もあります。
本記事は中小企業診断士・藤塚豊氏へのインタビューをもとに構成しています。記載の見解は同氏個人のものであり、特定の金融サービスの利用を推奨するものではありません。手元流動性の目安や運転資金の水準は、業種・取引条件により異なります。Fintoファクタリングは貸金業法上の融資ではなく、売掛債権の売買です。ご利用には所定の審査があり、審査結果によってはご利用いただけない場合があります。手数料率は審査結果・契約内容により決まります。資金調達手段の選択にあたっては、自社の状況に応じて金融機関・専門家にご相談ください。
社会人経験30数年、うち経理におよそ20年携わる。製造業の現場勤務・トラック乗務を経て、作業中の負傷をきっかけに本社の事務部門へ異動し、営業部門の数値管理を担当した後、経理部門へ。上場企業(製造業)で連結キャッシュフロー計算書の作成などを担当し、その後は大手メーカーの子会社、税理士法人、直近の事業会社では経理部長(上場準備を担当)を歴任。ExcelおよびVBAを用いた業務効率化を各社で手がけてきた。現在は独立し、埼玉県を中心に中小企業の経営相談・業務効率化支援・公的支援制度の案内を行う