
最終更新:2026年10月27日
コロナ禍まで当たり前だった「実質無利子・無担保」の融資環境は終わりを迎えつつあります。日銀の政策金利は2026年6月に31年ぶりの1.0%へ達し、市場は今後1.5〜2.0%までの利上げを織り込みます。中小企業にとって、いま起きているのは単なる「金利上昇」ではなく、「借りられること」より「ちゃんと返せる構造か」が問われる時代への転換です。
この局面で経営者は何を整えるべきか。銀行(貸す側)・証券(企業価値を見る側)・事業会社(借りて投資する側)という三つの立場を経験してきた中小企業診断士・村上氏に、資金繰りの実務から事業承継から逆算した財務整備までを伺いました。
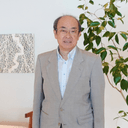
村上 豊氏
ビジネスデザイン・パートナーズ 代表/中小企業診断士
経済産業省認定 経営革新等支援機関、M&A支援機関
中小企業診断士/ 事業承継士/M&Aシニアエキスパート
日本証券アナリスト協会認定アナリスト
中小企業診断士として、経営革新計画、事業承継・M&A・PMI、創業支援等の経営コンサルティングに取組む
「三層のキャリア」が中小企業支援にどう活きるのか
村上 豊
1985年に慶應義塾大学経済学部を卒業し、日本興業銀行(現・みずほ銀行)に入行しました。
法人向けのコーポレートファイナンスや産業調査を担当し、2002年からはみずほ証券で証券アナリストとして、上場企業のIPOやM&Aといった投資銀行業務に携わりました。
2012年からはオリックスで環境エネルギー関連の新規事業開発に取り組み、現在は中小企業診断士として独立し、ビジネスデザイン・パートナーズの代表を務めています。
村上 豊
私の特徴は、金融機関側・資本市場側・事業会社側という三つの立場を経験していることです。銀行では「貸す側」、証券会社では「企業価値を見る側」、オリックスでは「事業を作り、自らリスクを取って投資する側」を見てきました。ですから単なる財務のアドバイスではなく、事業と資金と組織を一体で、経営の観点から見る支援を大切にしています。
村上 豊
一番活きているのは、金融機関が会社をどう見ているか、そしてそれに対して経営者が何を準備すれば信用されるかが分かることですね。若い頃に、資金繰りに困った中堅・中小企業や、経営改善が必要な会社を数多く見てきました。むしろ困っている会社を診てきたことが、企業経営の中身の理解にもつながり、助言に役立っています。中小企業経営で重要なのは、特別な財務テクニックではありません。月次で数字を把握する、資金の使い道を明確にする、計画と実績の差を確認する。こうした当たり前のことを継続して実行することが、経営の強さにつながると実感しています。
いま起きているのは「金利と返済の時代」への転換
村上 豊
長く続いた低金利環境から、金利負担と元本返済を明確に意識する時代へ移りつつあります。コロナ禍では、実質無利子・無担保融資を含む手厚い資金繰り支援が行われました。しかし今後は、借りられるかどうかだけではなく、その資金を何に使い、どのように回収し、どのキャッシュフローから返済するのかを説明することが重要になります。
村上 豊
金利が上昇したからといって、金融機関が一律に融資を縮小するとは限りません。銀行にとっては貸出金利が上がることで、収益環境が改善する面もあります。一方で、借り手企業の利払い負担や元本返済負担は増えます。その結果、金融機関は企業の収益力・資金使途・返済可能性・事業の将来性を、これまで以上に慎重に見るようになります。つまり、今後は「貸さない時代」というより、経営内容を数字で説明できる企業と、できない企業との選別が強まる時代だと考えています。
実際、日銀の政策金利は2026年6月に0.75%から1.0%へ引き上げられ、これは1995年以来31年ぶりの高水準です。市場やエコノミストは今後1.5〜2.0%程度までの利上げを見込んでおり、長期金利(10年国債利回り)も2026年5月に一時2.8%まで上昇しました。中小企業にとっては「金利のある世界」が前提になりつつあります。
村上 豊
1%といっても、中小企業の場合は信用に応じてプレミアムが乗りますから、利払い負担はそれなりに増えてきます。ただ、それ以上に効いてくるのが信用と利払い負担の両面のリスクです。金利が上がるということは、これまでお金がジャブジャブあった金融環境が少しタイトになるということ。一律に融資が縮小するとは限りませんが、返済能力や事業の将来性に基づく企業選別は強まりやすくなります。資金繰りや事業計画を説明できる企業と、できない企業との差が広がる可能性があります。つまり利払い負担が増えると同時に、銀行の貸出審査の姿勢も厳しくなる。この両方が同時に来るところに、今回の局面の難しさがあります。
「借りられること」が大事だった時代から、「ちゃんと返せる構造になっているか」が問われる時代へ。
黒字なのに資金が回らない「静かな赤字」のサイン
村上 豊
黒字なのに資金が不足しているとなると、日頃の運転資金の管理・計画がうまくできていない可能性が高いですね。売上や業績が伸びているのに資金が足りない、という場合、売上が伸びる過程で、知らないうちに在庫が積み上がっていたり、売掛金の回収期間が伸びていたりします。運転資金は「売掛金の回収・在庫・買掛金の支払い」で構成されます。「資金回収サイトや支払いサイトが長期化した」「滞留在庫が増加した」と気づくことが、資金不足のサインになります。
村上 豊
「決算上は売上が上がってコストも抑えているので、利益は出ている」「勘定は合っているのに、お金が足りない」という状態では、まずは運転資金計画がきちんとできているか、そこをもう一度見直すことが大事です。

キャッシュフローを悪化させる4つの経営管理上の問題
村上 豊
大きく分けると、四つの経営管理上の問題があります。
キャッシュフローを悪化させる4つの経営管理上の問題
- 利益とキャッシュを区別していない。利益が出ていても、売掛金や在庫が増えれば、手元資金は減ります。売上が伸びている会社ほど、運転資金の増加を見落とさないことが重要です。
- 赤字や資金不足の原因を特定せず、借入で補っている。短期借入そのものが悪いわけではありません。売掛金の回収までの資金、季節変動への対応、補助金の入金までの立替資金など、明確な返済の出口がある短期資金は合理的な資金調達です。問題なのは、正常運転資金を超える借入が常態化し、赤字補填や固定資産投資に流用され、返済や解消の見通しを説明できない状態です。
- 不採算事業や低採算取引を放置している。売上の維持を優先して赤字取引や低採算商品を続けていると、利益だけでなく資金も流出します。売上高ではなく、限界利益・固定費負担・回収条件・必要運転資金まで含めて採算性を判断する必要があります。
- 撤退や改善の判断が遅れている。経営者の思い入れだけで不採算事業を続けると、会社全体の資金を消耗します。撤退は単純に赤字か黒字かだけで決めるものではなく、限界利益・固定費の削減可能額・改善の実現可能性・撤退コスト・他事業への影響などを整理して判断すべきです。
村上 豊
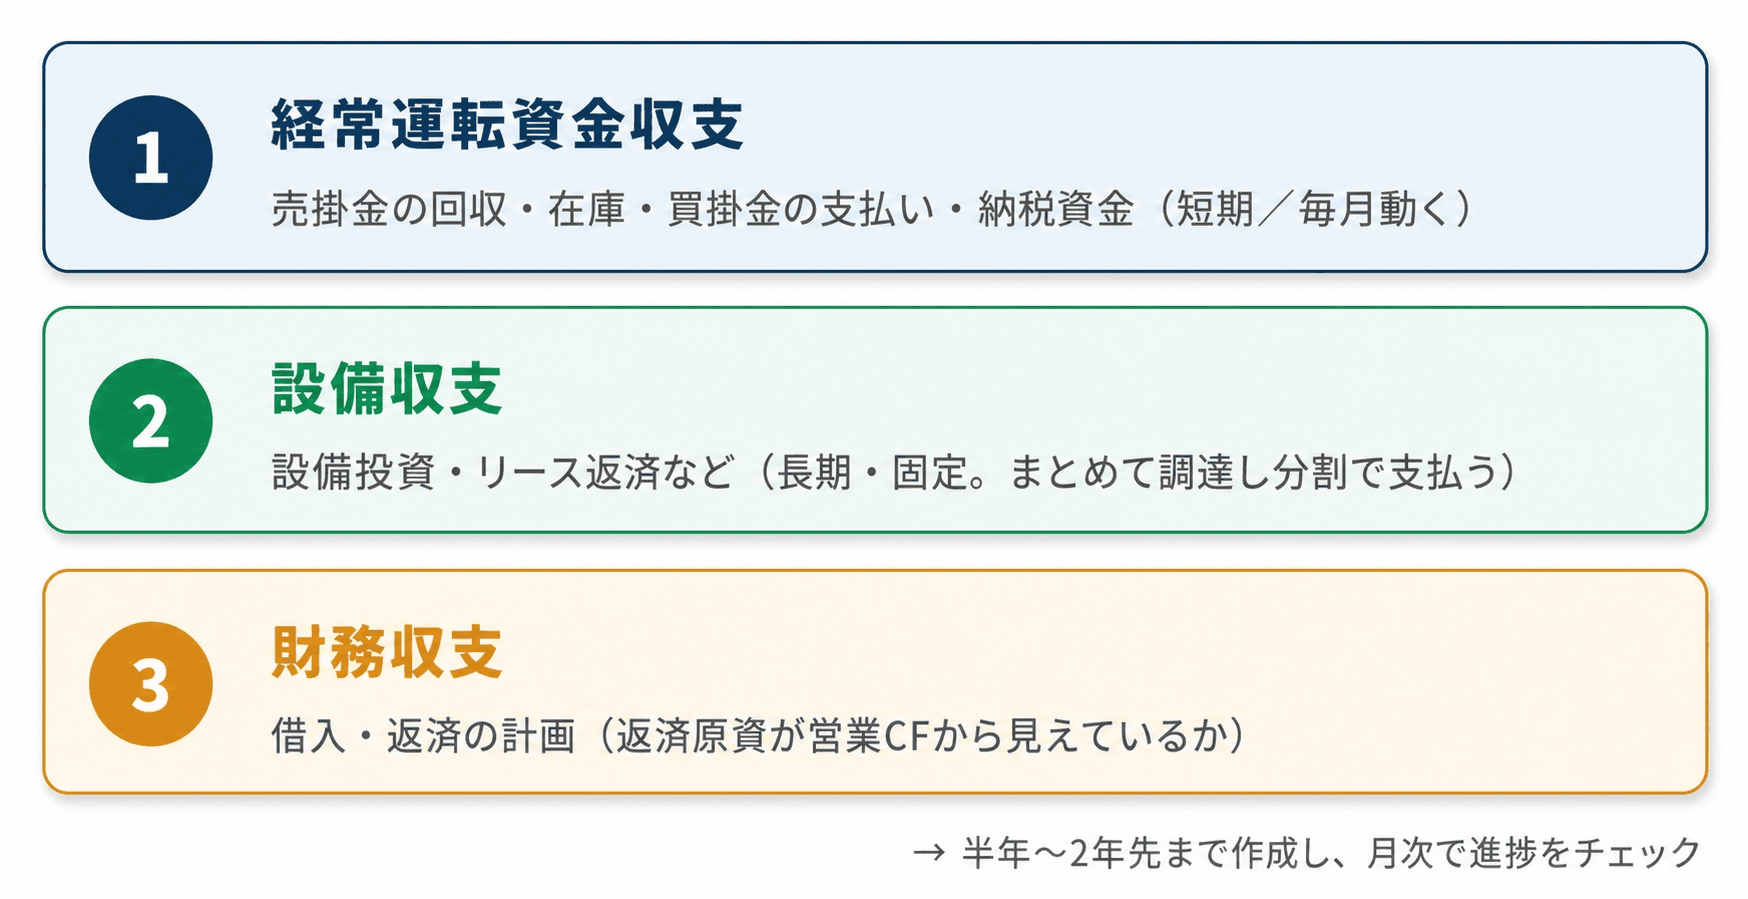
まず、預金通帳の残高だけで経営を判断しないことです。今お金があるから大丈夫、残高が減ったから危険、という見方だけでは、数か月後の資金不足を予測できません。6か月から1年、できれば2年先までの資金繰り表を、次の三つに区分して作成することを勧めます。
資金繰り表を「3区分」で作成する
- 経常収支……売上代金の回収、仕入代金、給与、外注費、家賃、税金など、日常的な事業活動に伴う入出金。
- 設備収支……設備購入、店舗改装、システム投資、リース料など、中長期的な投資に関する入出金。
- 財務収支……借入金の調達、元本返済、増資、配当など、資金調達と返済に関する入出金。
この三つを分け、最低でも6か月先、できれば1〜2年先まで見通します。毎月、計画と実績の差を確認し、差が生じた理由を明らかにすることが重要です。資金繰り表は一度作って終わりではなく、経営の変化に合わせて更新する経営管理資料です。
金融機関は中小企業の「どこ」を見て融資を判断するのか
村上 豊
中小企業融資では、決算書だけでなく、経営者の誠実性・経営管理能力・事業の将来性・資金使途・返済可能性を総合的に見ます。その中でも、経営者が自社の課題と今後の方針を数字で説明できるかは非常に重要です。経営の管理がきちんとできているか、「この社長はこんな不義理はしないだろう」と思えるか。そういう意味での信頼性を見ています。
だからこそ、経営者が最も整えるべきは、決算書を毎月そろえるといった当たり前のことに加えて、実態の経営状況と今後の展望を「資金計画」に落とし込み、合理的に説明できる状態にしておくことだと村上氏は言います。「ここをきちんとやっておけば、金融機関に誤解されることはない」。
資金調達の設計原則:用途で分け、期間を合わせる
村上 豊
出発点は、「何に使う資金なのか」を明確にすることです。運転資金なのか、設備資金なのか、短期的な納税・決算賞与資金なのか、あるいは新規事業やM&Aの投資資金なのか。資金使途によって、必要な資金調達期間も返済原資も異なります。
基本原則は、「資金使途・調達期間・返済原資」の三つを合わせることです。例えば、長期間使用する設備を短期借入だけで調達すると、設備が利益を生む前に返済期限が来てしまいます。反対に、短期間で回収できる一時的な運転資金を、必要以上に長期借入で調達すると、借入残高が固定化することがあります。
村上 豊
お金には色がないので、この資金が長期の設備投資用なのか短期の運転資金用なのか、だんだん分からなくなってしまうことですね。分からなくなると、今ある現金の中でどんぶり勘定になってしまう。
そこで私が推奨しているのは、資金繰り計画を「経常運転資金収支/設備収支/財務収支」の3つに区分し、使途別に半年〜1年、できれば2年先までの資金計画を作成して、収支区分ごとに予実管理をすることです。経常運転資金と設備資金を混在させると借入金の返済計画が混乱します。借入の種類によって返済原資を明確にすることが要点です。
収支区分 | 返済原資の考え方 |
|---|---|
① 経常運転資金収支 | 売掛金の回収や在庫の販売による資金循環が、返済または借換えの基礎になる。 |
② 設備収支 | 設備投資によって増加する利益・減価償却費・フリーキャッシュフローが返済原資になる。 |
③ 財務収支 | 借入と返済計画を半年〜2年先まで作成し、資金使途に応じた計画になっているかを月次で進捗チェックする。 |
村上 豊
多少分散する方がいいと思います。メインバンクには、自社の事業や経営課題を継続的に理解してもらい、必要なときに相談できる関係を築くことが重要です。一方、金融機関によって、融資方針・得意業種・支援姿勢・金利条件・担保や保証への考え方は異なります。特定の金融機関だけに依存すると、その銀行の方針変更によって資金調達が不安定になることがあります。
ただし、取引銀行を増やしすぎればよいわけでもありません。借入が多数行に分散すると、情報提供や交渉の負担が増え、どの金融機関も責任を持って支援しにくくなる場合があります。メインバンクとの関係を軸にしながら、自社の規模や資金需要に応じて適切な数の金融機関と関係を構築することが望ましいでしょう。
「良い借入」と「悪い借入」、手元流動性の考え方
村上 豊
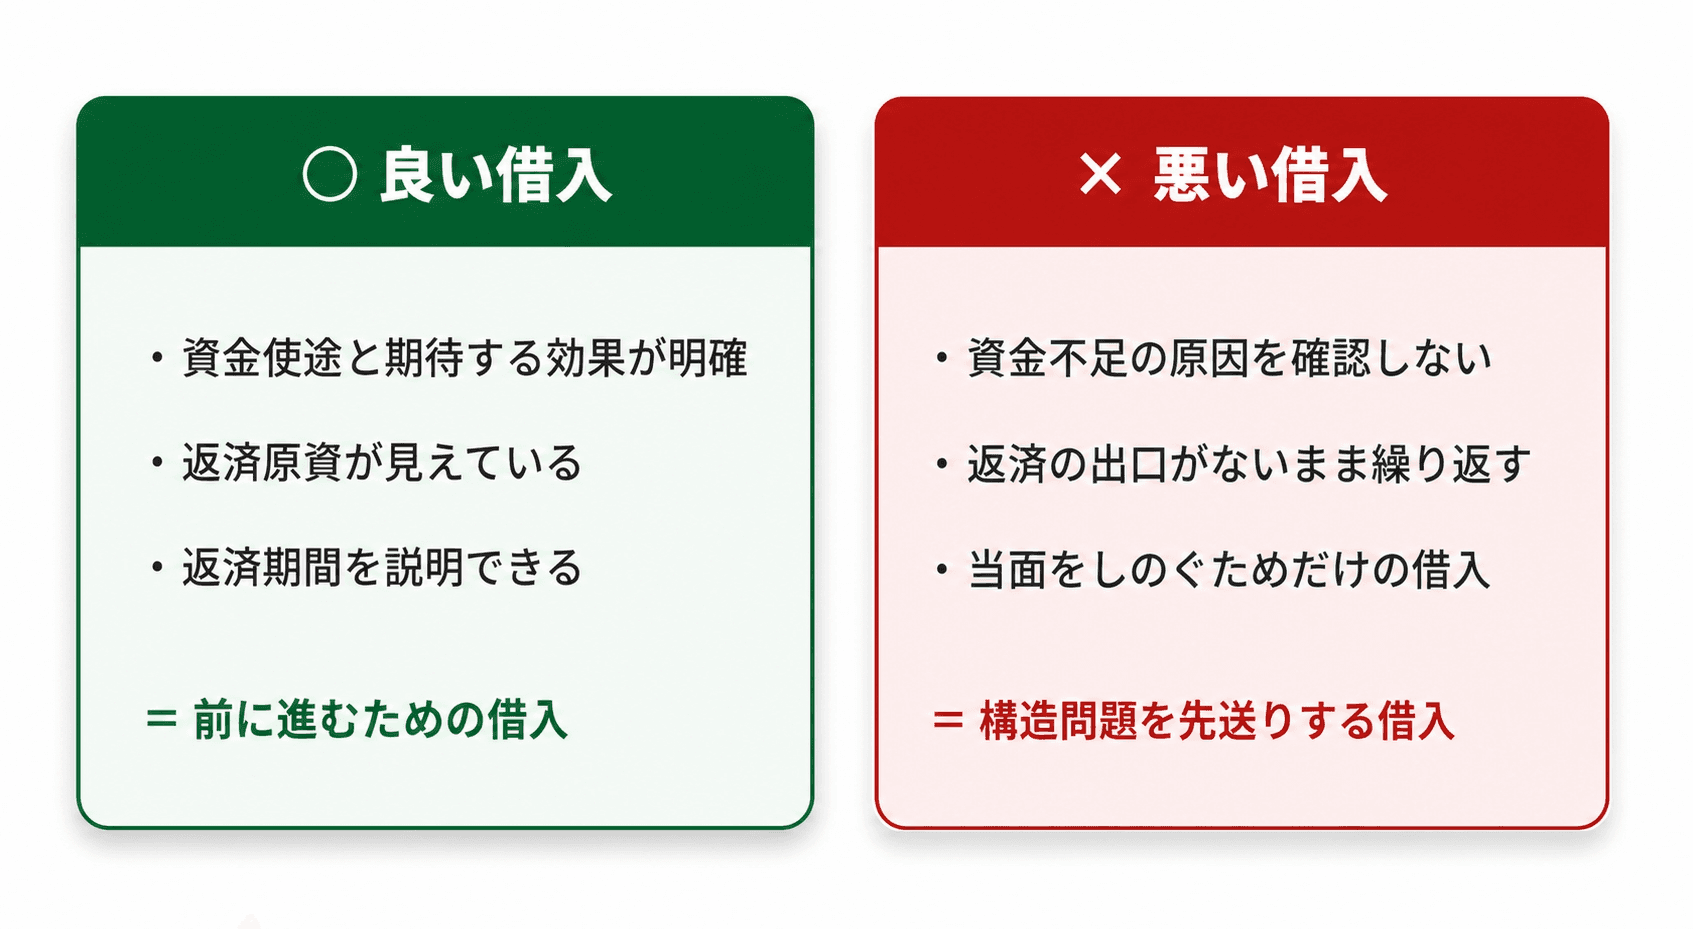
良い借入とは、資金使途・期待する効果・返済原資・返済期間を説明できる借入です。一方、危険なのは、資金不足の原因を確認しないまま「とりあえず当面をしのぐため」に借入を繰り返すことです。
つなぎ資金そのものが悪いわけではありません。問題なのは、赤字の原因や返済の出口を明らかにしないまま、「当面の資金不足を埋めるためだけの借入」を繰り返すこと。おそらくそれは、借入の前に、経営の段階で「おかしいな」と思う点を早く直しておくべきだった、ということなんです。必要以上に借りるのも考えものですが、貸してくれるなら少し余裕を持って借りておくのは、個人的にはありだと思います。要は資金使途と返済計画をきちんと説明できるかどうか。それができる借入が「良い借入」です。
村上 豊
会社によって異なるため、一律の正解はありません。手元流動性は、必要運転資金に加え、固定費・借入返済・納税・売上減少時の耐久期間を踏まえて設定します。月商や月間固定費の何か月分を持つかの基準を決め、加えて資金調達までに必要な期間も加味して決めることが実務的です。
金利のある時代に目指すべき財務体質と「3つの管理基盤」
村上 豊
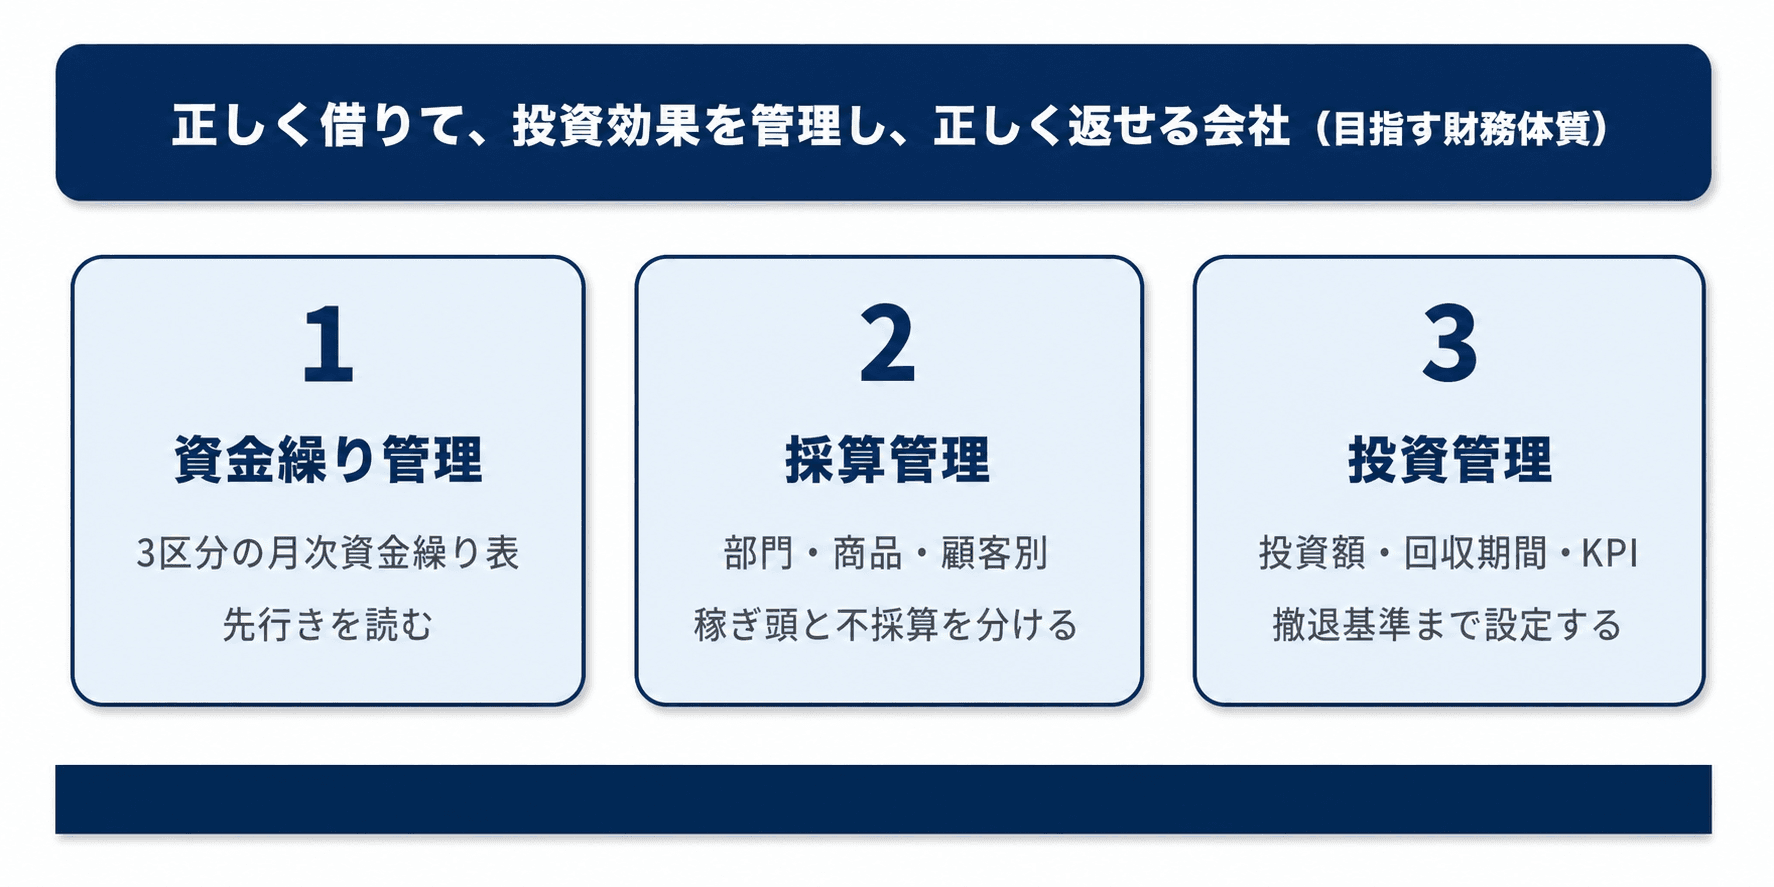
目指すべきは「借り入れをしない会社」ではなく、「正しく借り、投資効果を管理し、正しく返済できる会社」です。中小企業にとって借入は成長のために必要です。ただし大前提として、借入の返済原資を資金使途に応じて確認する必要があります。赤字補填のための借入を続けると、時間がかかるだけで体力を潰してしまう。
目指すべき財務体質を支える「3つの管理基盤」
- 資金繰り管理……3区分の月次資金繰り表で、資金繰りを先行きまできちんと読めること。
- 採算管理……複数事業を持つ場合、部門別・商品別・顧客別の採算を把握できていること。
- 投資管理……投資ごとに投資額・回収期間・目標利益・KPI・撤退基準が設定されていること。
この3つを守っていけば、金利のある時代でもかなり現実的で強い財務体質を確保できる、と村上氏は言います。
事業承継・M&Aという「出口」から逆算する財務整備
村上 豊
M&Aにしても第三者承継にしても、買い手や後継者は過去の利益だけでなく、正常収益力や資産負債の実態を確認したうえで、将来のキャッシュフローがどうなのかを重視します。ですから財務や資金繰りは早めに整えておくことが重要です。
まず整理すべきは、不採算事業、過剰在庫、回収が遅れている債権、過大な役員貸付や属人的な取引、過剰な借入や資金使途不明の借入、簿外債務・偶発債務です。これらが残っていると、買い手が引き受ける財務リスクが高まり、株式価値や譲渡条件の減額要因になります。
村上 豊
そのうえで、月次試算表・資金繰り表・部門別採算・主要なKPIをきちんと整備しておくことが大事です。後継者や買い手が安心するのは、「社長の頭の中にしか分からない会社」ではなく、「規定やマニュアルできちんと引き継げる会社」になっているかどうか、なんです。
村上 豊
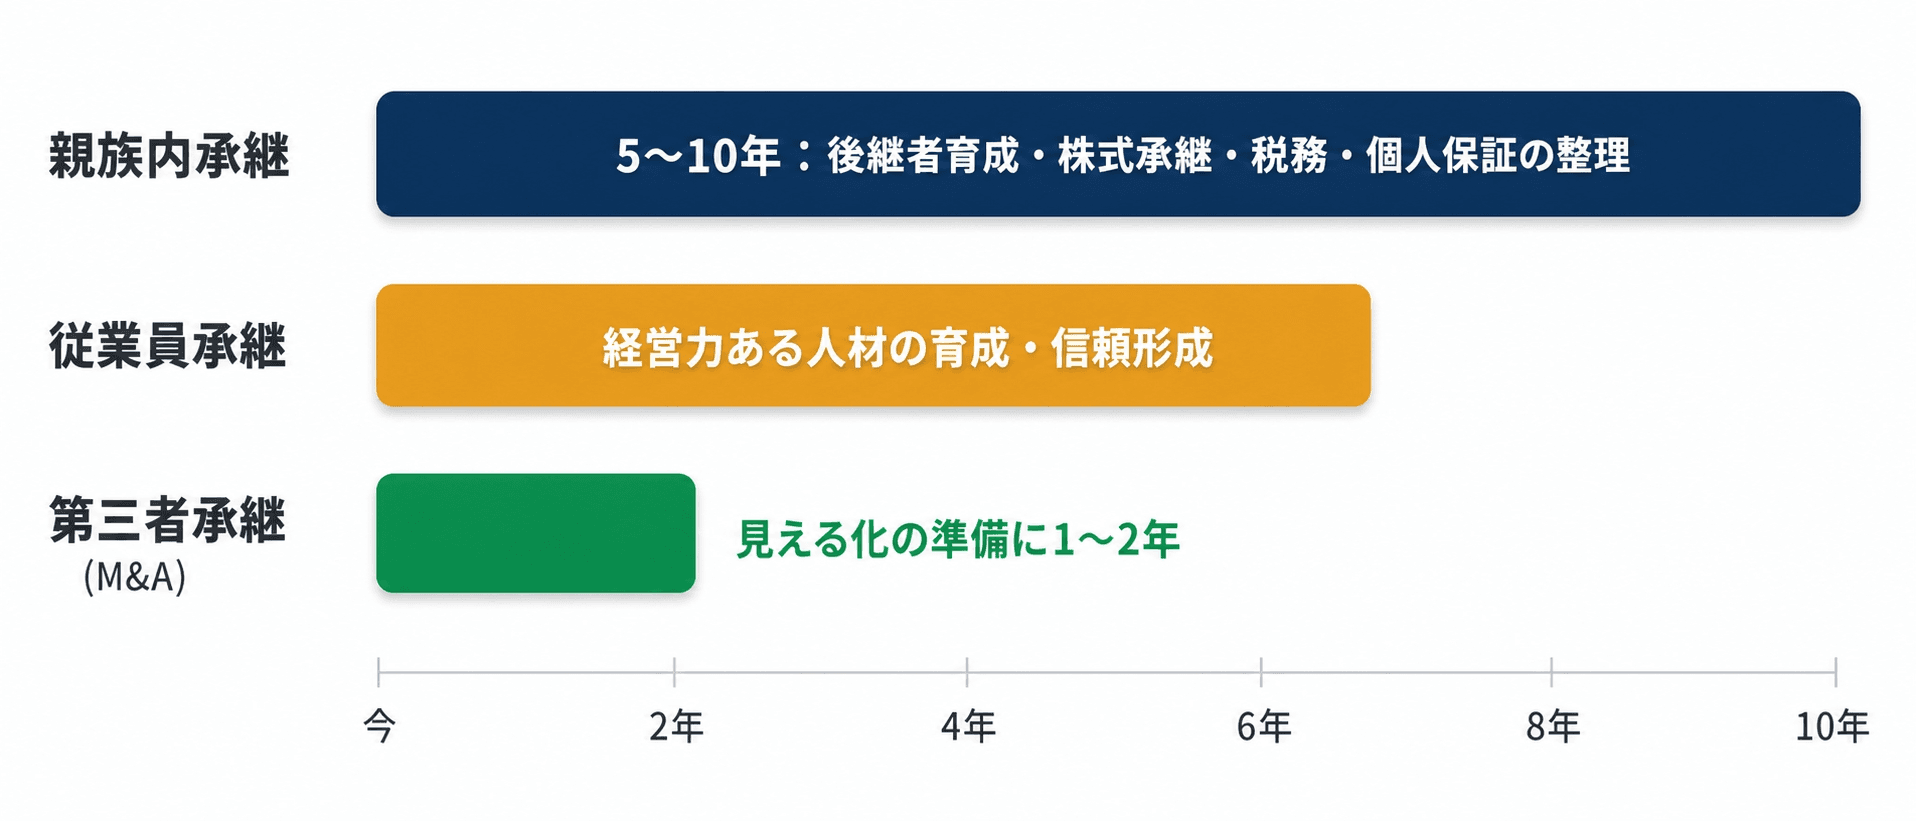
承継には大きく3つのパターンがあります。親族内承継・従業員承継・第三者承継(M&A)です。
親族内承継の場合、後継者候補がいても経営を引き継ぐ力を育てる必要がありますし、従業員も「社長の息子だから」というだけではついてきません。株式や議決権の移転、相続税・贈与税への対応、個人保証の整理、組織内での後継者の信頼形成、取引先や金融機関への説明など、多くの準備が必要です。そのため、できれば5〜10年程度の時間軸で考えるべきです。
M&Aは比較的短期でも可能ですが、共通して必要なのは「数字で引き継げる状態」にしておくこと。社長の頭の中や現場の勘だけでやってきたことは引き継げません。見える化の準備に1〜2年はかかると考えておくのがいいでしょう。
村上 豊
資料作成や情報整理には積極的に活用すべきです。ただ難しいのは、目に見えない知的資産、つまりものづくりのノウハウや顧客との関係性ですね。ここは中小企業の価値の核心です。AIは知的資産の抽出・整理・文書化を効率化できますが、その価値の評価や、暗黙知の正確性、顧客との信頼関係までAIだけで承継することはできません。経営者・現場・専門家による確認が不可欠です。また、顧客との信頼関係を「社長個人」ではなく「組織」との関係にしておくことが重要で、そういう経営管理の部分は人の手で見ておかないと難しい。
村上 豊
あります。売る予定がなくても、「第三者に譲り渡しても、社長に依存せず回る組織・運営体制」にしておくことには大きな価値があります。自分に何かあったとき、突発的に手放さざるを得なくなったときのためにも、日頃から準備しておいた方がいい。
借入に頼らない資金繰りという選択肢
金利上昇と貸出姿勢の厳格化が同時に進む局面では、銀行融資だけに依存しない資金繰りの手段も選択肢になります。村上氏は、売掛債権の早期現金化や支払いサイトの繰り延べといった手段について、次のように位置づけます。
村上 豊
売掛債権の早期現金化や支払条件の見直しは、計画と実績の一時的なずれを吸収する手段として活用できます。例えば、大口売掛金の入金が予定より遅れた場合や、急な受注増加によって仕入資金が先行する場合には、資金繰りの安全性を高める効果があります。
ただし、こうした手段は本来の採算改善や運転資金管理の代わりにはなりません。売掛債権の早期現金化には手数料がかかり、恒常的に利用すると利益率を圧迫し、サービスへの依存が強まる可能性があります。あくまで計画からの短期的なズレを吸収する手段という位置づけです。実際にどの手段が自社に合うかは、資金使途と返済・支払いの構造に照らして判断する必要があります。
経営者へのメッセージ:資金調達は「経営そのもの」
村上 豊
お伝えしたいのは、資金調達はテクニックではなく、経営そのものだということです。経営を考えていくには、財務と資金計画という数字をきちんと押さえておくことが欠かせません。金融機関にどう説明するか、という前に、社長自身が自社の未来を数字で説明できるかどうか。ここが問われます。
金利と返済の時代は、たしかに厳しい時代です。でも一方で、数字で先を読み、投資判断を磨いた会社にとっては、競合との差別化のチャンスが広がる時代でもあると思っています。
村上 豊
まずは、いま行っている経営を「計画・実績・KPI」という数字で説明できる状態に整えること。ここから始めていただきたいですね。
金融機関にどう説明するか、の前に。社長自身が、自社の未来を数字で語れるか。
「金利と返済の時代」を生き抜くために
村上氏の話に一貫して流れているのは、「金利上昇そのものより、返せる構造をつくれているかが問われる」という視点でした。金利が1%を超え、貸出姿勢も慎重になる局面では、借入の巧拙よりも先に、自社の資金の流れを数字で把握し、先を読めているかどうかが差になります。特別なテクニックは要りません。今日から着手できることは、シンプルな3点に集約されます。
この記事の要点
- 資金の使途を分ける。
経常運転資金・設備資金・納税・投資を混ぜず、経常運転資金収支/設備収支/財務収支の3区分で資金繰り表をつくり、半年〜2年先まで先読みする。 - 正しく借りて、正しく返す。
借入を否定するのではなく、資金使途・投資効果・返済原資・返済期間を説明できる借入が「良い借入」。つなぎ的な借入を続けることは、事業構造の問題を先送りするだけ。 - 数字と仕組みで引き継げる会社にする。
月次試算表・資金繰り表・部門別採算・KPIを揃えることは、承継やM&Aの準備であると同時に、日々の資金繰りを強くする土台にもなる。
「黒字なのに資金が回らない」兆候に早く気づき、数字で先を読む。そのひと手間を続けられる会社にとって、この厳しい局面はむしろ競合との差別化のチャンスになる。村上氏はそう締めくくりました。
FINTOでは、計画からのズレを吸収する「安全バッファー」としての資金繰り手段や、資金繰りの可視化を支える請求管理の仕組みを提供しています。自社の資金の流れを整える第一歩として、あわせてご検討ください。
よくある質問
黒字なのに資金が足りなくなるのはなぜですか?
利益とキャッシュは別物だからです。売上が伸びても、売掛金の回収期間が伸びたり在庫が増えたりすると、その分の資金が寝てしまい、手元現金は減ります。決算上は黒字でも、運転資金の増加を見落とすと資金繰りは苦しくなります。
金利上昇局面で、中小企業がまず見直すべきことは?
「経常運転資金収支・設備収支・財務収支」の3区分で資金繰り計画を作り、6か月から2年先までの資金残高を確認したうえで、月次で進捗をチェックする習慣をつけることです。借入の返済原資は資金使途に応じて確認します。運転資金なら売掛金・在庫の資金循環、設備資金やM&A資金なら投資後に生み出されるフリーキャッシュフローから返済できるかを確認します。
「良い借入」と「悪い借入」の違いは?
良い借入は、資金使途・期待する効果・返済原資・返済期間を説明できる借入です。悪い借入は、赤字や資金不足の原因を解決せず、返済の出口がないまま繰り返される借入です。
手元流動性はどれくらい確保すべきですか?
会社により異なりますが、絶対に必要な運転資金(売掛金+在庫−買掛金)を把握し、月商や月間固定費の何か月分を持つかの基準を決め、加えて資金調達までに必要な期間も加味して決めることが実務的です。
事業承継・M&Aの財務準備は、何年前から始めるべき?
親族内承継では、後継者の人材育成・株式承継・財務税務組織面の準備を含め、5〜10年程度を見込む必要があります。M&Aは比較的短期でも可能ですが、数字で引き継げる状態にする「見える化」の準備に1〜2年はかかると考えておくとよいでしょう。
そもそも運転資金とは何ですか?
「売掛金+在庫−買掛金」を回すために経常的に必要な資金です。売上が伸びる過程で売掛金や在庫が増えると、その分だけ運転資金も膨らみ、手元現金を圧迫します。消費税などの納税資金も運転資金側に含めて計画しておくのが実務的です。
資金繰り表はどう作ればいいですか?
「経常運転資金収支/設備収支/財務収支」の3区分に分け、使途別に半年〜1年、できれば2年先までの資金計画を作成して予実管理をします。経常運転資金と設備資金を混在させると借入金の返済計画が混乱するため、借入の種類によって返済原資を明確にします。月次で計画と実績のズレをチェックする習慣が重要です。
免責事項:本記事は中小企業の資金調達・資金繰りに関する一般的な情報提供を目的としたものであり、特定の金融商品・サービスの利用や、個別企業の財務・投資判断を推奨・助言するものではありません。実際の意思決定にあたっては、貴社の状況に応じて専門家(税理士・中小企業診断士・金融機関等)にご相談ください。掲載する手数料・条件・金利等の数値は作成時点の情報に基づきます。