


「支払いの遅れ」は倒産の合図
中小企業診断士が語る資金繰りのリアル
最終更新:2026年11月9日
会社は赤字ではすぐに潰れない。潰れるのは、現金がなくなったときだ。婦人靴と食品包装資材の卸売業で17年、自ら集金までこなしてきた中小企業診断士の大澤一樹氏は、そう言い切ります。取引先の倒産は決算書が出る前に「支払いの挙動」に現れ、その兆候は日々の請求・入金業務からしか見えてこない。本記事では、倒産の前に現れた4つの兆候、与信の見極め方、経理の一元化、そして「銀行融資、請求書カード払い、ファクタリング」という資金調達の順番まで、現場で見てきた事実をもとに語ってもらいました。
大澤 一樹 氏
中小企業診断士/2級ファイナンシャル・プランニング技能士
大学卒業後、創業2年目の婦人靴の製造卸に入社し、商品企画と営業を7年間兼任。その後、食品包装資材の卸売業に移り8年間営業を担当。取引先はスーパーマーケットや製造工場から街の個人で運営している精肉店まで幅広く、集金業務にも自ら足を運んだ。在職中にファイナンシャル・プランナー資格を取得し、続いて中小企業診断士に合格。現在はWebマーケティングを運営する企業でリスティング広告運用とWebコンサルティングに従事しながら、副業で診断士としての企業支援・補助金申請支援を行う。
会社は、赤字では潰れない
大澤氏が最初に挙げたのは、「赤字と資金ショートは別物である」という一点だ。損益計算書が赤字でも、手元に現金があるかぎり会社は続く。逆に黒字でも、支払期日に現金が用意できなければその時点で行き詰まる。最優先で把握すべきは利益ではなく、キャッシュの動きだという。
大澤 一樹
経営者さんが自分の会社の数字を把握しきれていないケースは、実際にあります。それなりに売れているから利益も出ているだろうと思っていた。ところが蓋を開けてみたら、かなりどんぶり勘定だった。値引きをしたり、いろいろなサービスをしたりしている中で、その割合が見えていなかったんですね。物はたくさん売れているのに赤字で売っていた、しかもそれに気づいていなかった。そういうケースを何件か見ました。
大澤 一樹
1年経って決算をしてみたら赤字だった、という話は聞きました。数が売れているから大丈夫だろうと思っているうちに、1年が過ぎてしまう。
Finto編集部
売上高は日々目に入る。しかし粗利率や固定費を差し引いた後に何が残るかは、意識して見にいかなければ分からない。決算という年1回のタイミングでしか答え合わせをしていない会社は、赤字が判明した時点ですでに1年分の現金を失っている。
「会社って赤字になっても別に潰れないですけど、現金がなくなると潰れるじゃないですか」
倒産した会社に共通していた4つの兆候
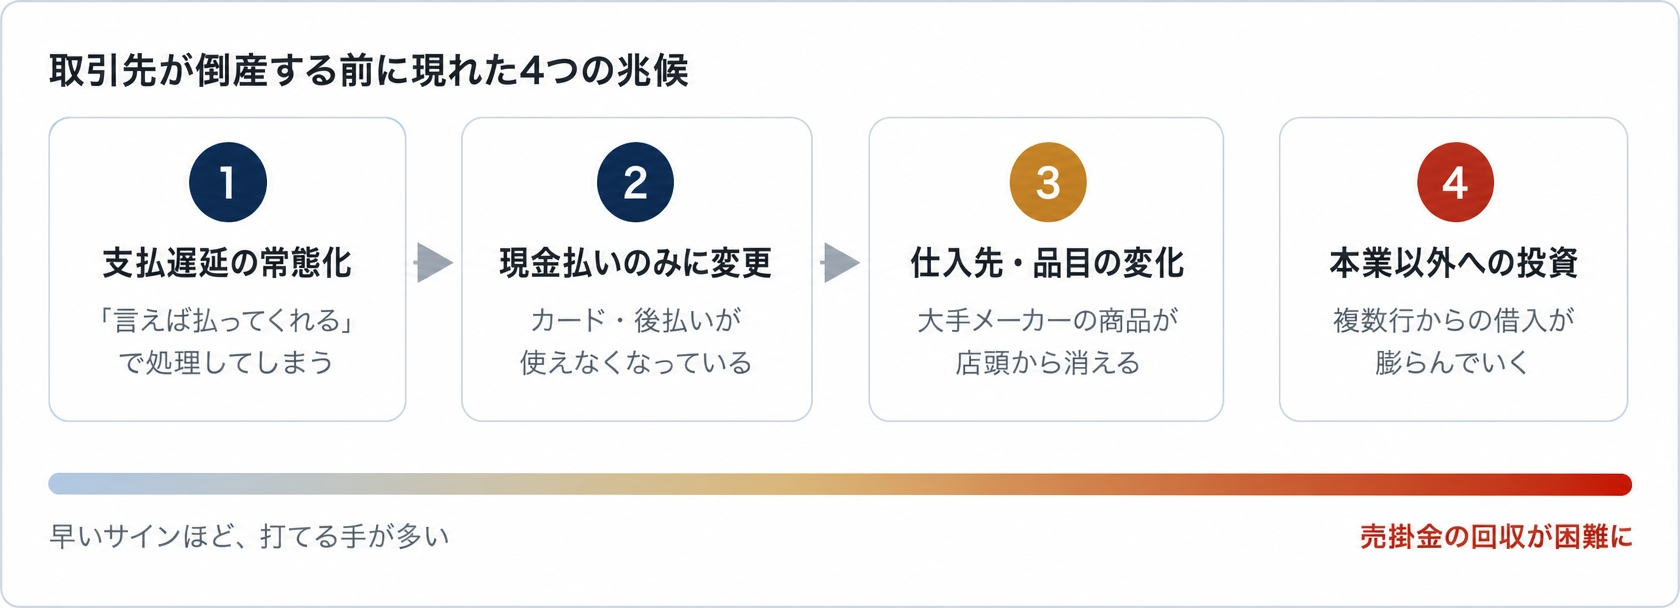
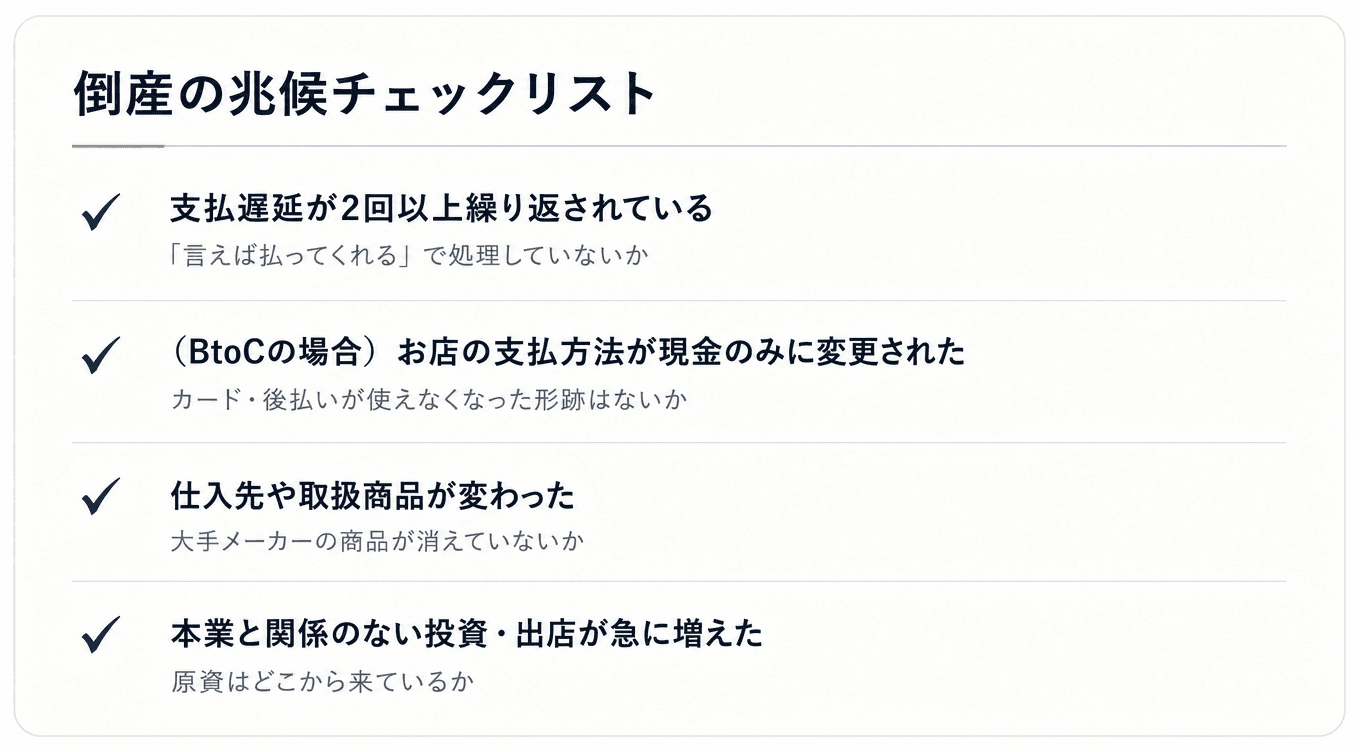
取引先が倒産する前には、必ず支払いの挙動に変化が出る。大澤さんが実際に経験した倒産事例では、①支払遅延の常態化 ②支払方法が現金のみに切り替わる ③仕入先・仕入品目が変わる ④本業以外への投資、という4つの兆候が順に現れていた。いずれも決算書を見なくても、日々の取引から観測できる。
大澤 一樹
大きな会社で、新店舗もどんどん出していたところでした。まず支払いが遅れた。「遅れていますよ」と言えばその時は払ってくれたんですよね。それが2、3回繰り返されたんですけど、「あそこはだらしないからな」ぐらいの認識になっていました。言えば払ってくれるので。その先で言うと、そのお客様の店舗での売買のお取り扱いが、現金のみになってきたりします。それまではクレジットカードなど、キャッシュレス決済にも対応していたのですが、いつしか現金のみのお取り扱いに変わっていたりしました。
Finto編集部
ここに、売り手が兆候を見逃す構造がある。支払いは最終的に回収できるため社内の議題に上がらず、「あの会社はルーズだ」という属人的な印象に変換されて処理される。回数を重ねるほど遅延が「その会社の個性」として許容されていく逆転が起きる。だが決済手段が現金のみに減るのは、外部の与信判断がすでに動いた結果だ。カード会社や決済事業者が先に枠を絞れば、残るのは現金取引しかない。
大澤 一樹
しっかりと本業に向き合っていけばよかったのではないかなと思います。その会社は不動産に手を出していたんですよね。不動産を買って、それを担保に銀行からお金を借りて。しかも「ここがメインバンク、ここもメインバンク」というやり方で、あちこちから借りて膨らんでいました。今回の倒産に至る兆候として、いろいろな大手メーカーから仕入れていたものが、一部なくなっていたり、聞いたことのないメーカーに変わっていたりしました。大手は先に見極めたのかな、と思います。だからこそ、ちゃんとその事業だけをやっていけば、そこそこ売れているお店ではあったので、それで良かったんじゃないかなと思います。
Finto編集部
取扱商品の変化は、大手仕入先が先に取引条件を厳しくした結果として現れる。同業他社の与信判断が、店頭や納品物という目に見える形で漏れ出している状態だ。そして本業が黒字でも、本業以外の借入が資金繰りを飲み込むことがある。倒産の直接の原因は事業の失敗ではなく、資金計画の不在だった。それが大澤さんの見立てです。
与信は「事業の健全性」で判断する
中小企業の与信管理は、金額に応じて手法を切り替えるのが現実的だ。高額案件は信用調査会社のデータを確認し、それ以外は事業内容と事業の健全性で判断する。数値化された指標がなくても、「その事業がどう儲かる構造なのか」を聞き取ることで一定のリスクは避けられる。
大澤 一樹
前の会社では帝国データバンクから情報を取っていました。今は、聞いたことのない会社から高額案件が来たら必ず調べます。それ以外はまず金額次第です。事業内容を聞いて、「新規でこういうことをやろうと思う、儲かると思う」というところは気をつけています。
大澤 一樹
具体的な事業名は伏せさせていただきますが、今流行っているから儲かりそう、と言うことで事業を新しく立ち上げるという話がありました。ノウハウもなく、これから始めるというところでしたのでお断りしました。あとは風俗関係の案件ですね。リスクがありそうだと感じて、お受けしませんでした。
大澤 一樹
あくまで感覚ですけど、月商の2倍から3倍ぐらいは用意しておかないと、何かあったときに耐えられないのかな、という印象です。手形だと2、3ヶ月先になることもありました。振込にしてくれるだけで助かったな、と。
Finto編集部
紙の約束手形・小切手は2026年度末(2027年3月末)での利用廃止に向けた取り組みが進んでいます。手形を受け取っていた企業は、廃止に伴い回収サイトが変わる局面で一時的な資金需要が発生する可能性があります。
入金管理の精度は、そのまま与信管理の精度になる
倒産の兆候が「支払いの挙動」に現れる以上、入金状況をどれだけ正確・リアルタイムに把握できているかが、そのまま与信管理の精度になる。ところが中小企業の請求・入金業務は手作業と属人化に依存していることが多く、遅延の検知が遅れる。大澤さんが在籍した2社は、いずれもその典型だった。
大澤 一樹
1つ前の会社は体制が古く、事業部ごとに事務の方が請求書をまとめていました。本当に1枚1枚チェックしている。だから毎月1日〜2日はずっと夜遅くまで残業していて、いつもは17時半で帰る人が、その日は22時ぐらいまでいる。クラウドにすれば入力データがそのまま反映されるので、それでいいはずなんです。
大澤 一樹
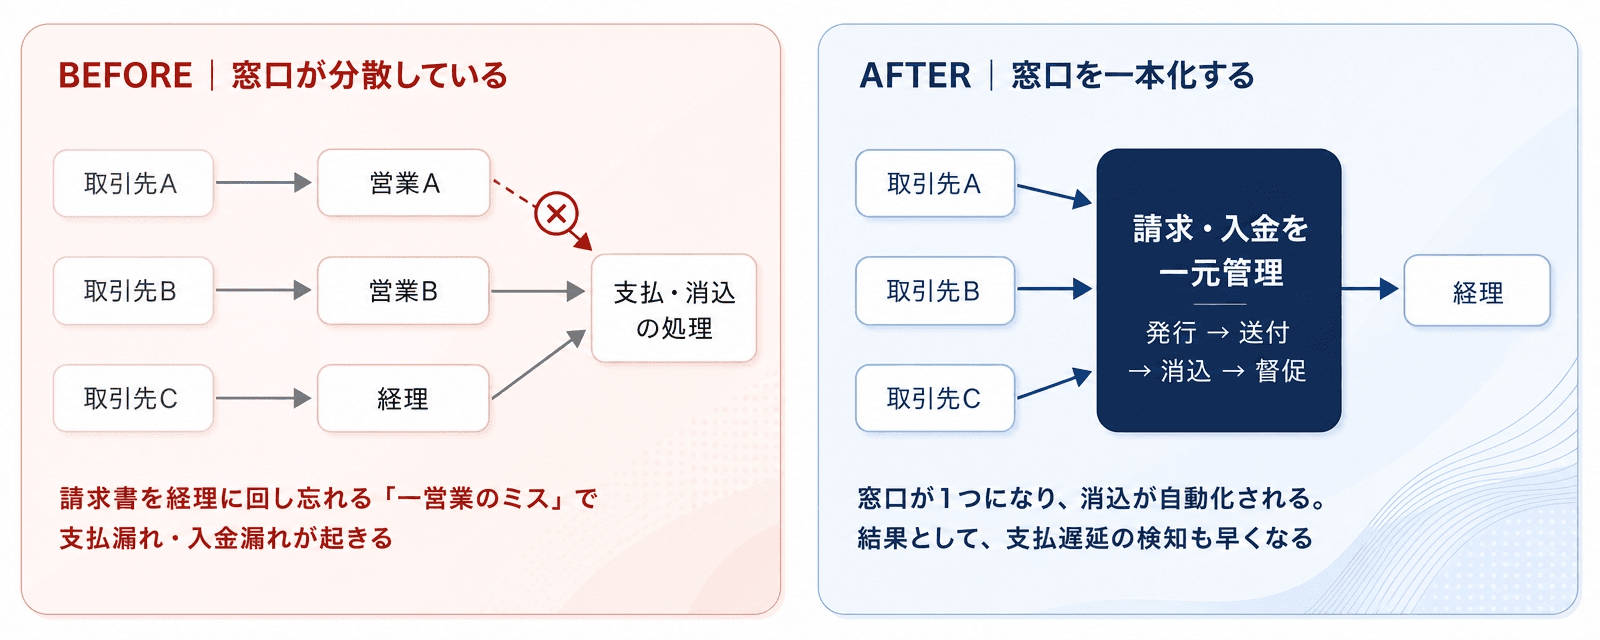
前の会社では70社を担当していました。請求の案内が僕に来たり、経理に行ったりする。そこで、僕が経理に回すのを忘れてしまうと、そのまま払われていない。お客さんのミスでも会社のミスでもなく、一営業のミスで振込漏れになって、会社のイメージを損なっている。そういうこともなくはなかったな、と思います。
Finto編集部
この「一営業のミス」は、支払う側で起きれば取引先からの信用を、受け取る側で起きれば自社のキャッシュを削る。重要なのは、入金の消込が手作業である限り、支払遅延という最重要のシグナルも同じ精度でしか検知できないという点だ。倒産の兆候を見逃す原因は、経営判断の甘さだけでなく、業務プロセスの構造にもある。
大澤 一樹
まず経営者を説得しなければいけない。そこで費用対効果がいくら上がるのかを出さなければいけません。お金がいくらかかって、いくら浮くのか。具体的な数字出しは絶対に必要です。あとは、下から「使いにくいシステムを入れやがって」と言われるのが嫌だと思うので、そこまでフォローするか、お試し期間を設けるか。「経理じゃなくてこっちに聞いて」とできるようにしておくしかないかなと。
資金調達には「順番」がある
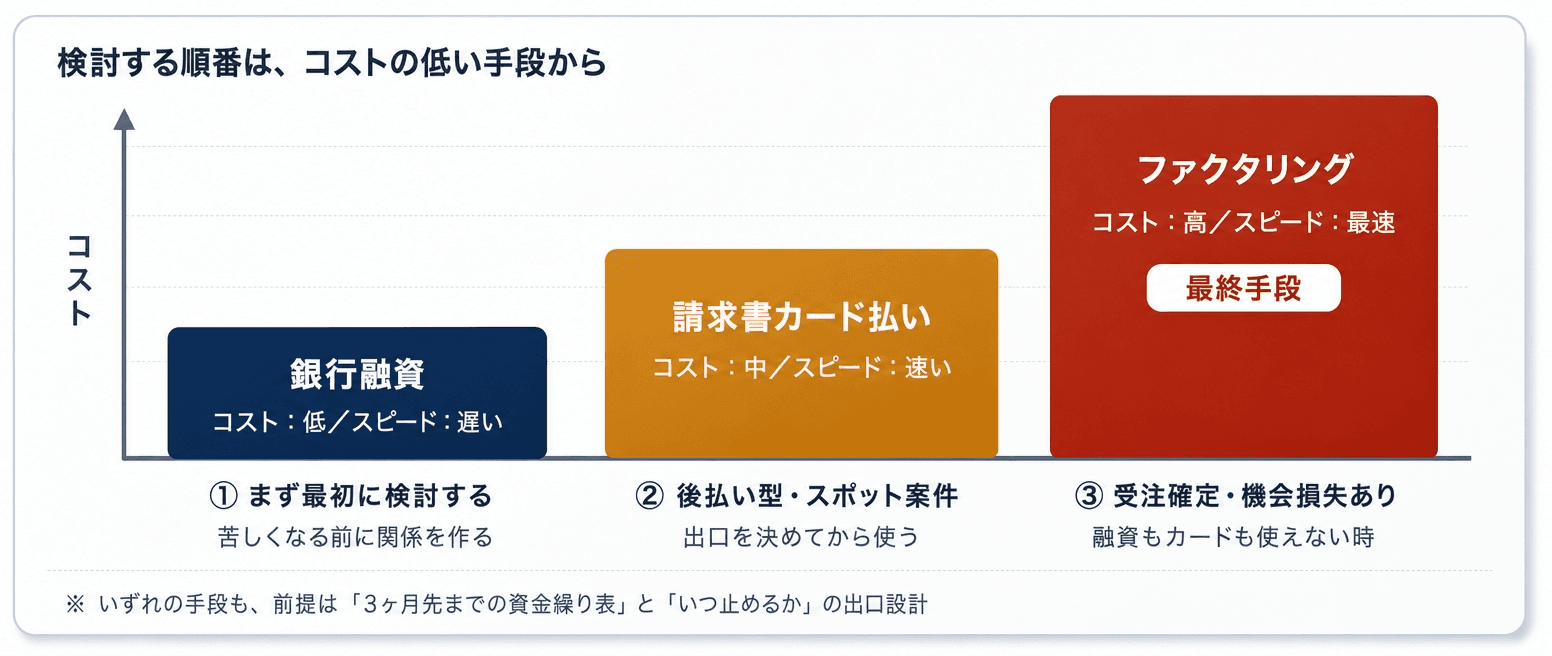
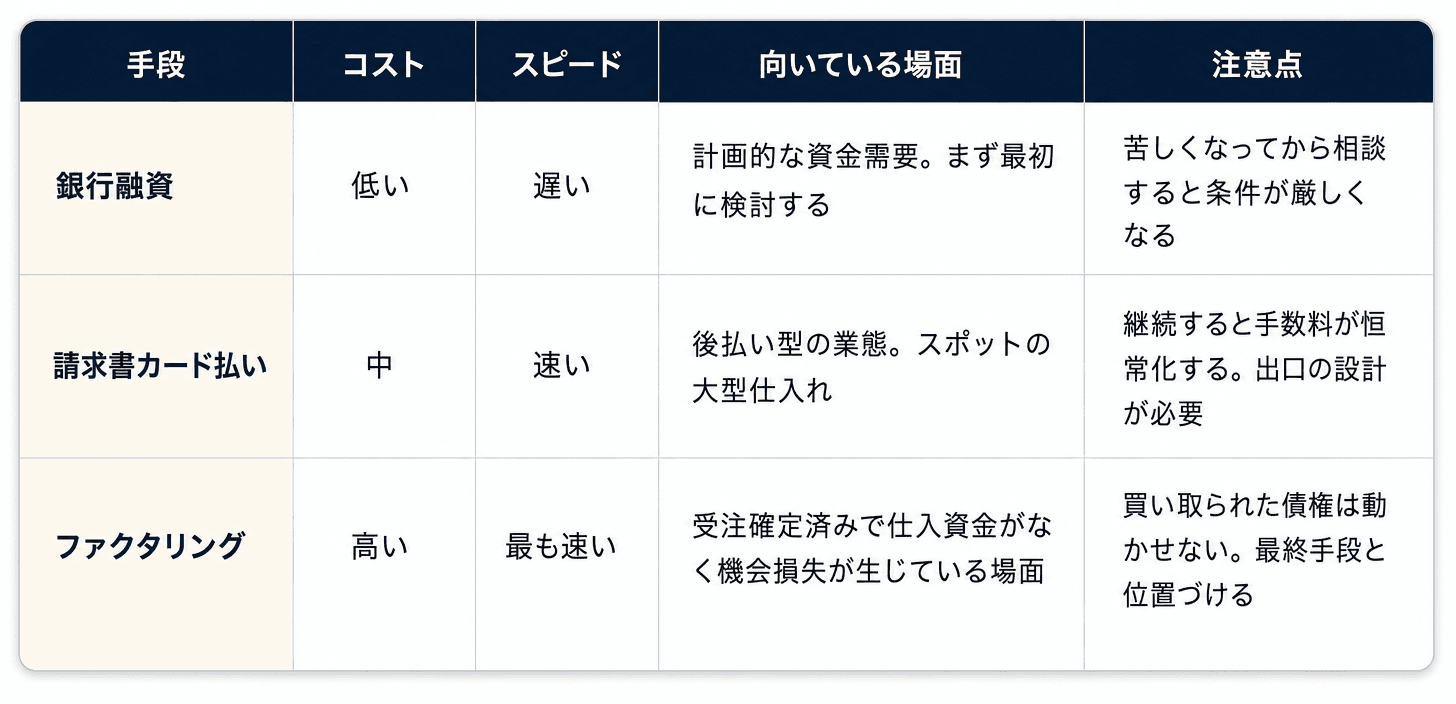
大澤氏は資金調達手段に明確な優先順位を置く。①銀行融資 ②請求書のカード払い ③ファクタリング、の順だ。後者ほどコストが高いため、上位の手段が使えない理由を確認してから下りていく。共通の前提条件は、3ヶ月先までの資金繰り表と「いつ止めるか」の出口設計である。
大澤 一樹
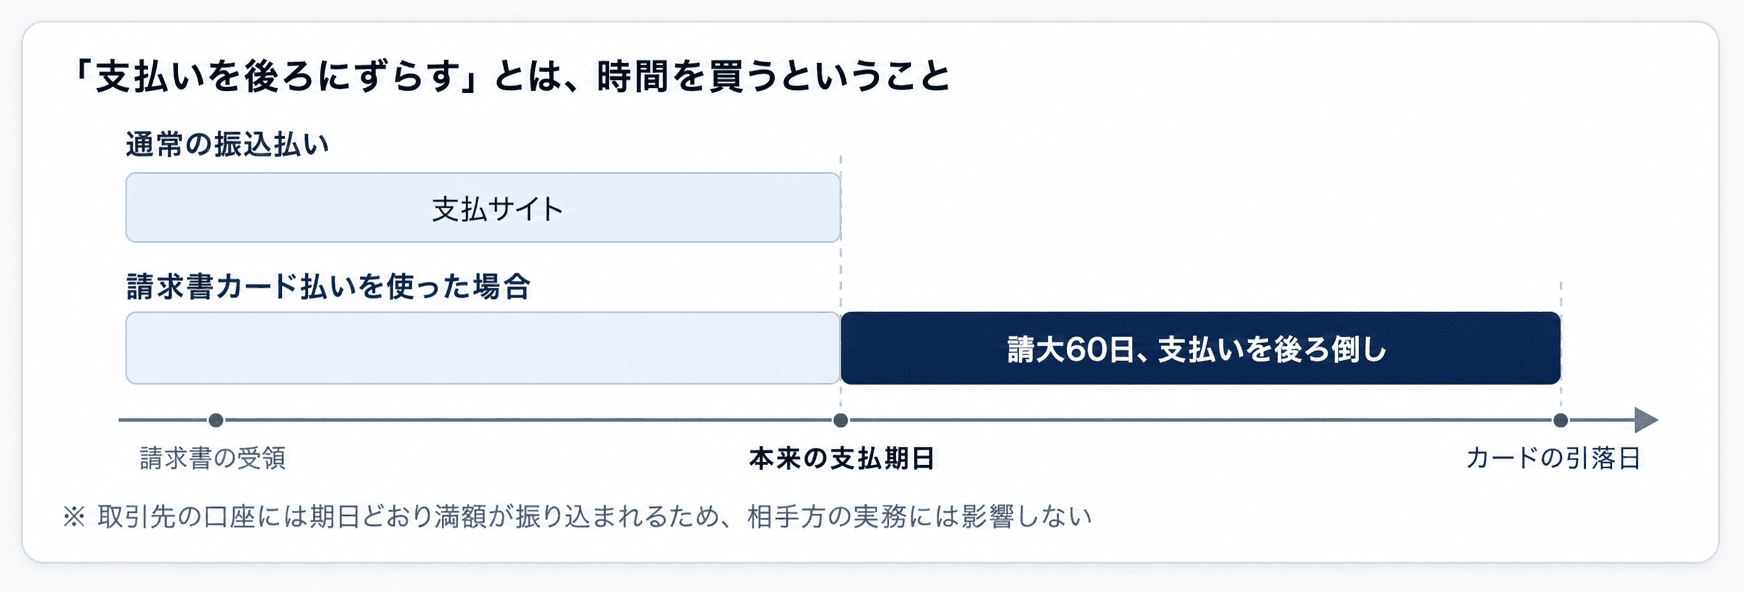
Web広告とか、建設業の木材の仕入れとか。仕入れをして家を建てて、そこからお金が入る。要は後払いの業態ですよね。そういう企業には向いていそうです。使うべき場面を絞るとすると、スポットの大型案件で、一時的に仕入れがドンと跳ね上がるようなとき。売上が立つ見込みが持てているのであれば、いいかなと思います。
「一度やってしまうと、いつ止めるのかが決まっていればいいんですが……その分、毎回手数料がかかっている。資金繰り表を3ヶ月先まで見えているのかな、とは求められそうだなと」
大澤 一樹
僕の中では、最終手段のような感じがあります。お金が必要なら、まず銀行から借りられないのか。それがダメなら、先ほどのクレジット払いができないのか。そのうえでファクタリングかな、と。使ってよい場面は、本当にもう受注が決まっていて、ただ仕入資金がなくて機会損失があるのなら。やはり、いつ止めるかをちゃんと決めているなら、いいかなと思います。あとは、一度ファクタリングで買い取られた債権は横にずらせません。そこは注意が必要だと思います。
資金繰り表は、余裕があるうちに
最後に聞いた「経営者に一番伝えたいこと」への答えは明確だった。資金繰り表は、苦しくなってから考えることではない。余裕があるうちに3ヶ月先まで見通しを作り、銀行とも関係を築いておく。苦しくなってから動けば、選べる手段も交渉力も削られていく。
大澤 一樹
利益が出ていないと分かった瞬間に、すごく厳しくなる方がいます。それが僕らのような外部に向くのならまだいいですけど、社員の方にも当たったりする。そうすると従業員が離れていく。また売上が立たなくなる。とにかく人が欲しいから、あまりちゃんとしていない人も雇ってしまって、ますます回らなくなる。そういう悪循環があると思っています。
大澤 一樹
そういうときこそ診断士を頼ってほしいと思うんですけど、なかなかそういうときには来ないですよね。会社は赤字になっても潰れないけれど、現金がなくなると潰れる。だからお金のところはちゃんとしていてほしいな、と思います。
「資金繰りが苦しくなってから銀行に言ってしまうと、いろいろ足元を見られる。余裕があるうちに関係性を作っておくことかなと思います」
資金繰り表は何ヶ月先まで作ればよいですか。
大澤氏は3ヶ月先までを一つの目安として挙げています。請求書のカード払いやファクタリングを検討する際も、3ヶ月先の入出金が見えていることが判断の前提になります。
取引先が倒産する前には、どんな兆候が現れますか。
支払遅延の常態化、支払方法が現金のみに変わる、仕入先や取扱商品が変わる、本業以外への投資が増える、の4つが順に現れます。いずれも決算書を見ずに日々の取引から観測できます。
卸売業の運転資金はどれくらい必要ですか。
大澤さんの経験に基づく感覚値として「月商の2〜3倍」が挙げられました。在庫を先に抱えて入金が後になる業態では、想定外の事態に耐えるための厚みが必要になります。
請求書のカード払いとファクタリングは、どちらを先に検討すべきですか。
銀行融資、請求書のカード払い、ファクタリングの順で検討すべきだと述べています。ファクタリングは最終手段と位置づけ、受注確定済みで仕入資金がなく機会損失が生じている場面などに限定する考え方です。
経理のクラウド化を社内で通すには何が必要ですか。
費用対効果を具体的な数字で経営者に示すことが必須です。加えて、試用期間の設定と経理以外の相談窓口を用意し、現場の不満を先回りして塞ぐことが挙げられました。
まとめ
取引先の倒産は、決算書が公開される前に、支払いの挙動として表に出る。支払遅延の常態化、現金払いへの切り替え、仕入先の変化。そのいずれも、日々の請求・入金業務の中でしか見えてこないものだ。入金管理を正確に回すことは、経理の効率化であると同時に、与信管理そのものでもある。そして資金繰りの選択肢は、余裕があるうちにしか選べない。3ヶ月先の見通しと「いつ止めるか」を持たないまま使えば、時間を買ったつもりが手数料だけを積み上げることになる。順調なときこそ数字を見にいく。それが、17年の現場と診断士の視点から出た結論だった。
大学卒業後、創業2年目の婦人靴の製造卸に入社し、商品企画と営業を7年間兼任。その後、食品包装資材の卸売業に移り8年間営業を担当。取引先はスーパーマーケットや製造工場から街の個人で運営している精肉店まで幅広く、集金業務にも自ら足を運んだ。在職中にファイナンシャル・プランナー資格を取得し、続いて中小企業診断士に合格。現在はWebマーケティングを運営する企業でリスティング広告運用とWebコンサルティングに従事しながら、副業で診断士としての企業支援・補助金申請支援を行う。