


請求書カード払い(後払い)とは?仕組み・手数料相場・注意点を解説

請求書カード払い(後払い)とは、本来銀行振込で支払う請求書の代金をクレジットカード決済に切り替え、最短即日から利用でき、支払いを最大60日程度先延ばしできるサービスです。融資ではなくカード決済の仕組みを使うため、新たな借入契約としての与信審査が不要で、融資のような資金審査なしに利用できる点が特徴です。本記事では仕組み・メリット・デメリット・手数料相場・サービスの選び方を、Fintoが解説します。
請求書代金をカード会社が取引先へ立て替え振込し、利用者は後日カードの支払いサイクルに合わせて支払う仕組み。融資ではなく決済サービスのため、新たな借入契約としての与信審査は発生しない(ただしクレジットカードの利用残高・支払状況は、通常のカード利用と同様に信用情報へ登録される)。
請求書カード払い(後払い)とは?
請求書カード払い(後払い)は、取引先に振込で支払うはずだった請求書の代金を、自社のクレジットカードで決済することで、実際の資金の支払いをカード会社への支払いサイクルまで先延ばしできるサービスです。サービス事業者が請求書の内容を確認し、取引先へ指定の名義で代理振込を行うため、利用者側の作業は「請求書をアップロードしてカード決済する」だけで完了します。
融資ではなく「決済手段の切り替え」である点が、ファクタリングや融資と大きく異なる特徴です。国内では決済代行会社・クレジットカード会社・経理DXベンダーなど、複数のプレイヤーがサービスを提供しています。
請求書カード払いの仕組みは?
基本的な資金の流れは次の4ステップです。
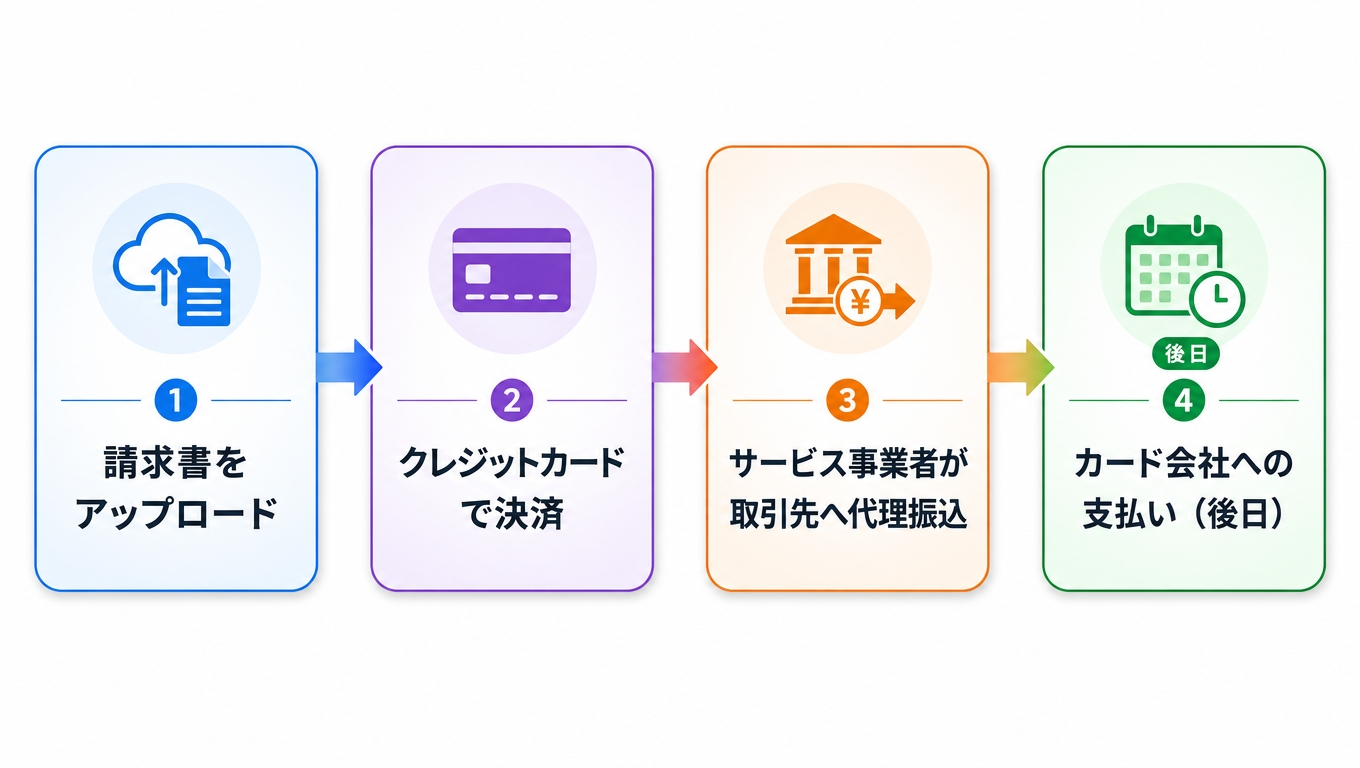
利用者はまず請求書の画像・PDFをアップロードし、支払金額に応じてクレジットカードで決済します。サービス事業者はその決済情報をもとに、最短翌日〜数営業日以内に取引先の指定口座へ振込を代行します。取引先からは通常の銀行振込として代金が届くため、決済方法を切り替えたことは基本的に伝わりません(振込名義の扱いは各サービスの規定によります)。利用者自身の支払いは、カード会社の請求サイクルに合わせて後日発生するため、実質的に支払いを1〜2ヶ月程度延長できる仕組みです。
請求書カード払いのメリット
資金繰りに直結するサービスのため、メリットだけでなく次章のデメリットもあわせてご確認ください。
- 支払いサイトを延長できる
カードの支払いサイクルを活用することで、実質的に請求書の支払いを最大60日程度先延ばしできます。仕入れと売上のタイムラグによる資金ショートを防ぐ効果があります。 - 新たな借入として記録されない
融資ではなく既存のカード利用枠を使った決済のため、借入契約としての新規登録や、そのための与信審査は発生しません。ただし、クレジットカードの利用残高・支払状況自体は、通常のカード利用と同様に信用情報機関へ登録されます。カードの利用可能枠は割賦販売法に基づき既に審査済みのため、請求書決済のたびに新たな借入審査が発生しない点がメリットです。 - 取引先に知られにくい
取引先には通常の銀行振込として代金が届くため、支払い方法をカードに切り替えたことが取引先に伝わりにくいまま利用できます(振込名義の扱いは各サービスの規定によります)。 - 融資のような資金審査が不要で、最短即日から利用できる
融資型の資金調達と異なり、多くのサービスで資金審査なしに最短即日から利用を開始できます(本人確認・請求書内容の確認は各社で実施されます)。 - カードポイントの還元を受けられる
請求書代金の決済でもカード利用としてポイントが付与されるため、手数料の一部を実質的に相殺できる場合があります。
デメリット・注意点
- 決済手数料が発生する
銀行振込と比べて数%の決済手数料がかかります。利用頻度・金額によってはコスト負担が大きくなる場合があるため、資金繰り改善効果と手数料のバランスを確認しましょう。
- カードの利用可能枠を消費する
請求書代金の決済にもカードの利用枠が使われるため、他の支払いに使える枠が減少します。高額な請求書を頻繁に決済する場合は枠の管理が必要です。
- 対応していない請求書もある
取引先の業種・請求書の形式によっては対応対象外となる場合があります。事前にサービスの対応条件を確認する必要があります。 - リボ払い・分割払いを選ぶと金利負担が生じる
カードの支払い方法を一括ではなくリボ払い・分割払いにすると、カード会社の金利が別途発生します。支払い計画をあらかじめ立てておくことが重要です。 - 悪質な事業者に注意が必要
資金調達・決済代行サービスの中には実態の不透明な事業者も存在するため、運営会社の情報開示や上場企業グループとしての実績があるかを確認することをおすすめします。
手数料はどのくらいかかる?
手数料相場の目安
請求書カード払いの決済手数料は、サービスによって差がありますが、2026年時点で国内サービスの多くは概ね2%台後半〜4%程度の水準で提供されています(各社公開情報より)。下記は手数料帯ごとの傾向の目安です。
決済手数料の帯 | サービスの傾向・確認ポイント |
|---|---|
2%台後半 | 業界内では低めの水準。少額決済時に一律の下限料金が設定される場合がある |
3%台 | 国内で最も多い水準帯 |
4%以上 | サポートや付帯サービスが手厚い場合、または少額・スポット利用向けに設定されることが多い |
少額決済時の下限料金に注意
手数料率とは別に、決済金額が少額な場合は一律料金(最低手数料)が適用されるケースがあります。少額の請求書を決済する予定がある場合は、料率だけでなく下限料金の有無もあわせて確認し、利用予定の金額帯でシミュレーションしておくと実質的なコストを把握できます。
決済手数料2.5%(税抜)。手数料が1,400円以下になる場合は一律1,400円(税抜)、初期費用・月額費用は無料、対応カードブランドはVISA・Mastercard・JCB・セゾンブランド、支払いサイト延長は最大60日間程度です。 注意:手数料率やキャンペーン内容は時期によって変動します。過去のキャンペーン条件をそのまま参考にせず、申し込み前に必ず公式サイトで最新の料率をご確認ください。
ファクタリングとの違いは?
請求書カード払いとよく比較される資金調達手法に「ファクタリング」があります。ファクタリングは売掛金(将来受け取る予定の代金)をファクタリング会社に売却して先に現金化する手法で、資金を「受け取る」側の資金調達です。一方、請求書カード払いは支払う代金の決済方法を変えることで支払いを「先延ばしにする」仕組みであり、目的も資金の流れも異なります。
比較項目 | 請求書カード払い | ファクタリング |
|---|---|---|
目的 | 支払いの先延ばし | 売掛金の早期現金化 |
資金の動き | 支払う代金を後払いにする | 受け取る代金を先に受け取る |
対象 | 法人・個人事業主 | 主に法人(Fintoファクタリングは法人のみ) |
手数料相場 | 2%台後半〜4%程度 | 3社間ファクタリングで1〜9%程度、2社間ファクタリングで2〜18%程度が相場 |
実際には、支払いをカード払いで先延ばしにしつつ、受け取り側の売掛金はファクタリングで早期化するという「併用」によって資金繰りの選択肢を広げている企業も少なくありません。
サービスの選び方
請求書カード払いサービスを選ぶ際は、各社の手数料の高低だけでなく、次のような軸で比較検討することをおすすめします。
比較軸 | 確認するポイント |
|---|---|
決済手数料 | 一般的な水準(2%台後半〜4%程度)を基準に、少額決済時の下限料金の有無を確認する |
振込スピード | 取引先への代理振込が最短即日〜数営業日のどの範囲か |
支払いサイト延長期間 | 実質的に何日〜何ヶ月支払いを延ばせるか |
対応カードブランド | 普段使用しているカードブランドに対応しているか(アメックスに対応するサービスもあります) |
対象事業者 | 個人事業主も利用可能か、法人限定か |
運営会社の信頼性 | 上場企業グループか、運営実績・情報開示は十分か |
サービスごとに一長一短があるため、実際の比較検討にあたっては各社の公式サイトで最新の料率・条件を確認することをおすすめします。
どんな場面で使われている?
請求書カード払いは、事業規模やフェーズによって活用シーンが異なります。
- スタートアップ
売上の入金より先に発生する外注費・仕入れ費の支払いをカード払いで調整し、キャッシュフローの安定化に活用するケースが多く見られます。 - 中小企業
季節変動による資金需要の増減に合わせて、必要なタイミングだけ請求書カード払いを利用する使い方が中心です。 - 大企業の経理部門
個別の請求書対応だけでなく、請求受領から支払いまでを自動化するシステムの一機能として、カード払いを組み込むケースが増えています
よくある質問(FAQ)
請求書カード払い(後払い)とは、具体的にどんなサービスですか?
請求書代金の支払いをクレジットカード決済に切り替え、サービス事業者が取引先へ代理振込を行うことで、実質的な支払いを先延ばしにできるサービスです。融資ではなく決済サービスの一種です。
個人事業主でも利用できますか?
サービスによって異なります。Fintoカード後払いは個人事業主・法人のどちらでも利用可能です。利用対象はサービスごとに公式サイトでご確認ください。
与信情報や信用情報に影響しますか?
新たな借入契約としての登録や、そのための与信審査は発生しません。ただし、クレジットカードで決済する以上、その利用残高・支払状況は通常のカード利用と同様に信用情報機関へ登録されます(延滞するとカード利用と同じく記録に残ります)。
取引先に支払い方法を変えたことは知られますか?
通常、取引先には指定の名義での銀行振込として代金が届くため、カード決済に切り替えたことは伝わりにくい仕組みです。ただし振込名義の扱いは各サービスの規定によるため、事前にご確認ください。
手数料はどのくらいかかりますか?
2026年時点で、国内サービスの多くは概ね2%台後半〜4%程度です。Fintoカード後払いの決済手数料は2.5%(税抜)、5万円以下は一律1,400円(税抜)です。最新の料率は公式サイトでご確認ください。
支払いはどのくらい先延ばしにできますか?
利用するカードの締日・支払日によって変動しますが、最大60日程度の先延ばし効果が見込めます。
どのクレジットカードが使えますか?
Fintoカード後払いはVISA、Mastercard、JCB、セゾンブランドに対応しています。対応ブランドはサービスごとに異なり、アメックスに対応するサービスもあります。
審査はありますか?
多くのサービスで事前の資金審査は不要で、最短即日から利用を開始できます。ただし本人確認・請求書内容の確認は行われ、カード自体の利用可能枠の範囲内での利用となります。
ファクタリングとどちらを使うべきですか?
支払いを先延ばしにしたい場合はカード払い、受け取る売掛金を早期化したい場合はファクタリングが適しています。資金繰りの状況によっては両方を併用する企業もあります。
リボ払い・分割払いにするとどうなりますか?
カード会社所定の金利が別途発生します。決済手数料に加えて金利負担も発生するため、支払い計画を立てたうえで選択することをおすすめします。
監修者からのコメント
資金繰りのご相談を受けていると、足りないのはお金ではなくタイミングだけ、という場面によく出くわします。出ていくのが先で、入ってくるのが後。それだけのことなら、融資を起こすより、支払いを後ろにずらして受け取りを前に倒すほうが早いですし、身軽です。借入ではないので、決算書の借入金も増えません。手数料は数%かかりますが、そこは審査と実行を待つ時間と引き換えと考えることもできます。使う使わないは別として、こういう手があると知っておくだけで、いざというときの判断は変わります。
